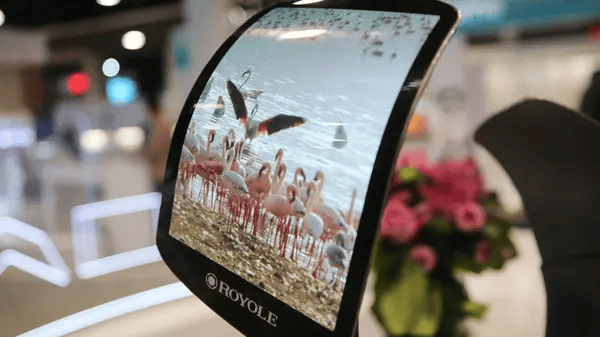
2025年秋,当苹果在库比蒂诺发布首款折叠设备iPhone Duo时,距离那家名叫柔宇的中国公司在CES上展出第一块可折叠柔性屏,已经过去了整整七年。七年,在消费电子行业足以完成一个完整的世代更替,也足以让一个先驱变成先烈,让一个观望者变成收割者。
折叠屏的故事,从来不只是关于屏幕怎么弯折的技术叙事。它是一面镜子,照出了消费电子产业里野心、误判、耐心与时机之间的复杂博弈。回顾这七年,我们看到的是一条充满岔路的进化之路——有人抄近道摔进了沟里,有人绕远路却笑到了最后。
一、2018:柔宇的孤注一掷与三星的沉默布局
2018年10月,柔宇科技在深圳发布了FlexPai柔派,号称全球首款折叠屏手机。这家此前以柔性屏技术闻名的公司,创始人刘自鸿是斯坦福博士,带着“改变世界”的叙事入场。FlexPai的屏幕可以向外弯折,铰链粗糙,软件适配仓促,整机厚重得像一本合不拢的词典。但它确实先于所有人,把“折叠屏手机”这个概念从PPT里拽了出来。
几乎在同一时间,三星在开发者大会上展示了Infinity Flex Display,但未发布成品。华为则在2019年2月MWC上推出了Mate X,采用外折方案,惊艳全场。而三星Galaxy Fold在2019年4月上市前夕,因媒体评测机屏幕故障频发,被迫推迟发售——那场公关危机几乎成了折叠屏“不成熟”的代名词。
回头看,柔宇的抢跑并没有换来先发优势。FlexPai更像一次技术演示,而非一款可用的消费产品。柔宇的问题在于:它试图用一款手机证明自己的屏幕技术,却缺乏做手机的基因。渠道、品控、售后、软件生态,这些手机行业的硬功夫,柔宇一项都没补齐。2021年之后,柔宇逐渐陷入资金链困境,最终在公众视野中淡出。先驱的代价,是替整个行业试了错,却没等到行业成熟的那一天。
而三星的沉默布局反而更有章法。2019年Galaxy Fold虽然翻车,但三星迅速修正,2020年Galaxy Z Fold2成熟度大幅提升,加上Z Flip系列开辟了竖向折叠的品类,三星在折叠屏市场稳坐头把交椅近五年。它的策略很清晰:先用技术立住高端形象,再用迭代逐步解决可靠性问题,最后用Flip系列下探价格区间。
二、2019-2021:华为的激进与国产阵营的分化
华为Mate X在2019年的登场,给折叠屏注入了另一种气质。外折方案在视觉上更震撼——一块屏幕从手机展开成平板,中间没有挖孔没有折痕遮挡,那种“未来感”是三星内折方案给不了的。但外折的代价是屏幕裸奔,可靠性堪忧。华为后来转向内折,Mate X2成为一代经典,铰链设计尤其是水滴铰链的引入,让折痕控制上了一个台阶。
这段时间,国产阵营开始分化。小米2021年推出MIX Fold,第一代产品完成度不高,遥控器比例的外屏被吐槽了很久,但小米用三代产品迭代到了MIX Fold 3的轻薄路线,算是找到了自己的节奏。OPPO Find N走了一条不同寻常的路——小尺寸内折,5.49英寸外屏配7.1英寸内屏,手感圆润,被称作“最容易上手的折叠屏”。vivo X Fold则堆料凶猛,双超声指纹、潜望长焦、有线无线双快充,把折叠屏的配置拉到了直板旗舰的水平。
荣耀的路线值得单独说。Magic V系列从第一代就强调轻薄,Magic V2把厚度压到了9.9mm,首次让折叠屏摸到了直板机的厚度门槛。荣耀的逻辑是:折叠屏首先是手机,然后才是折叠。这个思路后来被行业广泛接受。
而柔宇,此时已经听不到声音了。
三、2022-2024:轻薄竞赛与价格下探
如果说前三年折叠屏的关键词是“能不能用”,那2022年之后的关键词变成了“好不好用”。折痕、重量、续航、软件适配,这四个问题被逐一拆解。
折痕方面,水滴铰链成为标配,屏幕折痕从“肉眼可见的沟壑”变成了“特定角度才看得见的浅痕”。重量方面,2023年荣耀Magic V2把整机压到231克,2024年vivo X Fold3进一步降到219克,已经和iPhone Pro Max带壳的重量相当。续航方面,硅碳负极电池的引入让折叠屏在轻薄的同时塞进了5000mAh以上的电池。软件方面,分屏、悬停、平行视界这些交互逐渐成熟,虽然离“折叠屏专属杀手级应用”还有距离,但至少不再像早期那样只是简单拉伸。
价格也在下探。竖向折叠的moto razr、三星Z Flip、OPPO Find N Flip把折叠屏拉到了5000元档位,虽然配置有取舍,但“折叠”这个形态本身不再是万元专属。2024年,竖折机型在女性用户市场的接受度明显提升,这是折叠屏第一次真正走出科技发烧友的圈子。
但也要看到,横向折叠的旗舰机型依然维持在8000元以上,折叠屏的“高端标签”并未完全撕掉。更关键的是,整个折叠屏品类在2024年出现了增速放缓的迹象。Counterpoint的数据显示,2024年全球折叠屏手机出货量增速从三位数回落到个位数。市场开始质疑:折叠屏是不是就这样了?
四、2025:iPhone Duo的迟到与苹果的逻辑
苹果在这个时候入场,时机耐人寻味。
iPhone Duo不是苹果的第一款折叠设备——如果算上专利布局,苹果在折叠屏上的研究可以追溯到2016年。但它确实是苹果第一款量产的折叠iPhone。从曝光的信息看,iPhone Duo采用横向内折方案,外屏5.5英寸,内屏7.8英寸,铰链由安费诺和领益智造供应,屏幕来自三星Display。整机厚度控制在10mm以内,重量约240克——参数上并不惊艳,甚至有些“落后”于国产旗舰。
但苹果的逻辑从来不是参数竞赛。iPhone Duo的核心卖点大概率是iOS的折叠适配——不是简单分屏,而是让iPadOS的生态优势向折叠屏迁移。当国产折叠屏还在纠结分屏比例和悬停场景时,苹果可以直接把iPad上百万级适配应用搬过来。这才是苹果迟到的底气:它不需要教育开发者,只需要开放API。
另一个看点是价格。苹果首款折叠屏的定价大概率在1500美元以上,折合人民币过万。这个价格在国产折叠屏面前缺乏竞争力,但苹果的用户基本盘从来不是价格敏感型。iPhone Duo要做的,是把折叠屏从“尝鲜品类”推向“主流高端品类”——就像Apple Watch当年做的那样。
不过,苹果面临的挑战也很明显。折叠屏七年进化,供应链已经高度成熟,但苹果的入局意味着它要在这个已经有一定审美惯性的品类里重新定义标准。如果iPhone Duo只是“能折的iPhone”,缺乏形态或交互上的突破,那它可能重蹈iPhone 14 Plus的覆辙——一款不错的产品,但不够“苹果”。
五、七年进化的三条暗线
回顾这七年,折叠屏的进化有三条容易被忽视的暗线。
第一条是铰链的国产化。早期折叠屏的铰链依赖韩国供应商,成本高、良率低。从2021年开始,科森科技、东睦股份、精研科技等国产供应链企业逐步突破,水滴铰链、锆基液态金属、碳纤维骨架这些技术名词开始出现在国产折叠屏的发布会上。铰链成本从早期的近百美元降到30美元以内,这是折叠屏能降价的前提。
第二条是屏幕材料的路线之争。UTG超薄玻璃从2020年开始取代CPI薄膜成为主流,但UTG的良率和成本依然是瓶颈。2024年,多家国产面板厂开始试产“无偏光片”方案,试图在提升透光率的同时降低厚度。屏幕材料的每一次微调,背后都是数亿美元的产线投入。
第三条是软件适配的渐进式改良。折叠屏的软件困境在于:它既不是手机也不是平板,但用户希望它两者都是。七年下来,行业没有等来“折叠屏原生杀手级应用”,但分屏效率、悬停观影、跨应用拖拽这些场景的体验确实在变好。这种改良不够性感,却是折叠屏从“科技玩具”变成“日常工具”的关键。
六、尾声:折叠屏的下一站
七年时间,折叠屏从柔宇的孤勇演示,走到了iPhone Duo的主流入场。先驱倒下了,跟进者壮大了,迟到者带着生态优势来了。
但折叠屏的终极问题依然没有答案:它到底是智能手机的进化方向,还是一个过渡形态?如果AR眼镜在五年内成熟,折叠屏会不会像当年的上网本一样,成为一段短暂的技术插曲?如果折叠屏最终只是高端市场的一个细分品类,那七年的供应链投入和研发竞赛,回报率是否合理?
这些问题,iPhone Duo回答不了,任何一家厂商也回答不了。但有一点可以确定:折叠屏七年的进化史,本质上是消费电子行业在创新焦虑下的一次集体突围。有人赌上了全部身家,有人用三代产品试错,有人等到供应链成熟才出手。不同的选择背后,是对“时机”二字的理解差异。
柔宇赌的是“先发制人”,三星信的是“技术立身”,华为走的是“激进迭代”,荣耀押的是“轻薄破局”,苹果等的是“生态成熟”。没有绝对的对错,只有适不适合自己的节奏。
七年之后的今天,折叠屏手机依然不是大多数人的选择。但它已经从一个需要解释“为什么折”的新奇玩意,变成了一个只需要回答“折得好不好”的成熟品类。这本身就是一种进化。
至于下一个七年,折叠屏会卷向哪里?卷厚度、卷重量、卷影像、卷价格,还是卷一个真正让人非折不可的使用场景?答案在供应链的产线上,在开发者的代码里,也在每一个愿意为折叠屏掏钱的用户手中。
柔宇没能等到这一天,但折叠屏等到了。这大概就是技术进化的残酷与浪漫:先驱的墓碑上,刻着后来者的路标。2025年秋,当苹果在库比蒂诺发布首款折叠设备iPhone Duo时,距离那家名叫柔宇的中国公司在CES上展出第一块可折叠柔性屏,已经过去了整整七年。七年,在消费电子行业足以完成一个完整的世代更替,也足以让一个先驱变成先烈,让一个观望者变成收割者。
折叠屏的故事,从来不只是关于屏幕怎么弯折的技术叙事。它是一面镜子,照出了消费电子产业里野心、误判、耐心与时机之间的复杂博弈。回顾这七年,我们看到的是一条充满岔路的进化之路——有人抄近道摔进了沟里,有人绕远路却笑到了最后。
一、2018:柔宇的孤注一掷与三星的沉默布局
2018年10月,柔宇科技在深圳发布了FlexPai柔派,号称全球首款折叠屏手机。这家此前以柔性屏技术闻名的公司,创始人刘自鸿是斯坦福博士,带着“改变世界”的叙事入场。FlexPai的屏幕可以向外弯折,铰链粗糙,软件适配仓促,整机厚重得像一本合不拢的词典。但它确实先于所有人,把“折叠屏手机”这个概念从PPT里拽了出来。
几乎在同一时间,三星在开发者大会上展示了Infinity Flex Display,但未发布成品。华为则在2019年2月MWC上推出了Mate X,采用外折方案,惊艳全场。而三星Galaxy Fold在2019年4月上市前夕,因媒体评测机屏幕故障频发,被迫推迟发售——那场公关危机几乎成了折叠屏“不成熟”的代名词。
回头看,柔宇的抢跑并没有换来先发优势。FlexPai更像一次技术演示,而非一款可用的消费产品。柔宇的问题在于:它试图用一款手机证明自己的屏幕技术,却缺乏做手机的基因。渠道、品控、售后、软件生态,这些手机行业的硬功夫,柔宇一项都没补齐。2021年之后,柔宇逐渐陷入资金链困境,最终在公众视野中淡出。先驱的代价,是替整个行业试了错,却没等到行业成熟的那一天。
而三星的沉默布局反而更有章法。2019年Galaxy Fold虽然翻车,但三星迅速修正,2020年Galaxy Z Fold2成熟度大幅提升,加上Z Flip系列开辟了竖向折叠的品类,三星在折叠屏市场稳坐头把交椅近五年。它的策略很清晰:先用技术立住高端形象,再用迭代逐步解决可靠性问题,最后用Flip系列下探价格区间。
二、2019-2021:华为的激进与国产阵营的分化
华为Mate X在2019年的登场,给折叠屏注入了另一种气质。外折方案在视觉上更震撼——一块屏幕从手机展开成平板,中间没有挖孔没有折痕遮挡,那种“未来感”是三星内折方案给不了的。但外折的代价是屏幕裸奔,可靠性堪忧。华为后来转向内折,Mate X2成为一代经典,铰链设计尤其是水滴铰链的引入,让折痕控制上了一个台阶。
这段时间,国产阵营开始分化。小米2021年推出MIX Fold,第一代产品完成度不高,遥控器比例的外屏被吐槽了很久,但小米用三代产品迭代到了MIX Fold 3的轻薄路线,算是找到了自己的节奏。OPPO Find N走了一条不同寻常的路——小尺寸内折,5.49英寸外屏配7.1英寸内屏,手感圆润,被称作“最容易上手的折叠屏”。vivo X Fold则堆料凶猛,双超声指纹、潜望长焦、有线无线双快充,把折叠屏的配置拉到了直板旗舰的水平。
荣耀的路线值得单独说。Magic V系列从第一代就强调轻薄,Magic V2把厚度压到了9.9mm,首次让折叠屏摸到了直板机的厚度门槛。荣耀的逻辑是:折叠屏首先是手机,然后才是折叠。这个思路后来被行业广泛接受。
而柔宇,此时已经听不到声音了。
三、2022-2024:轻薄竞赛与价格下探
如果说前三年折叠屏的关键词是“能不能用”,那2022年之后的关键词变成了“好不好用”。折痕、重量、续航、软件适配,这四个问题被逐一拆解。
折痕方面,水滴铰链成为标配,屏幕折痕从“肉眼可见的沟壑”变成了“特定角度才看得见的浅痕”。重量方面,2023年荣耀Magic V2把整机压到231克,2024年vivo X Fold3进一步降到219克,已经和iPhone Pro Max带壳的重量相当。续航方面,硅碳负极电池的引入让折叠屏在轻薄的同时塞进了5000mAh以上的电池。软件方面,分屏、悬停、平行视界这些交互逐渐成熟,虽然离“折叠屏专属杀手级应用”还有距离,但至少不再像早期那样只是简单拉伸。
价格也在下探。竖向折叠的moto razr、三星Z Flip、OPPO Find N Flip把折叠屏拉到了5000元档位,虽然配置有取舍,但“折叠”这个形态本身不再是万元专属。2024年,竖折机型在女性用户市场的接受度明显提升,这是折叠屏第一次真正走出科技发烧友的圈子。
但也要看到,横向折叠的旗舰机型依然维持在8000元以上,折叠屏的“高端标签”并未完全撕掉。更关键的是,整个折叠屏品类在2024年出现了增速放缓的迹象。Counterpoint的数据显示,2024年全球折叠屏手机出货量增速从三位数回落到个位数。市场开始质疑:折叠屏是不是就这样了?
四、2025:iPhone Duo的迟到与苹果的逻辑
苹果在这个时候入场,时机耐人寻味。
iPhone Duo不是苹果的第一款折叠设备——如果算上专利布局,苹果在折叠屏上的研究可以追溯到2016年。但它确实是苹果第一款量产的折叠iPhone。从曝光的信息看,iPhone Duo采用横向内折方案,外屏5.5英寸,内屏7.8英寸,铰链由安费诺和领益智造供应,屏幕来自三星Display。整机厚度控制在10mm以内,重量约240克——参数上并不惊艳,甚至有些“落后”于国产旗舰。
但苹果的逻辑从来不是参数竞赛。iPhone Duo的核心卖点大概率是iOS的折叠适配——不是简单分屏,而是让iPadOS的生态优势向折叠屏迁移。当国产折叠屏还在纠结分屏比例和悬停场景时,苹果可以直接把iPad上百万级适配应用搬过来。这才是苹果迟到的底气:它不需要教育开发者,只需要开放API。
另一个看点是价格。苹果首款折叠屏的定价大概率在1500美元以上,折合人民币过万。这个价格在国产折叠屏面前缺乏竞争力,但苹果的用户基本盘从来不是价格敏感型。iPhone Duo要做的,是把折叠屏从“尝鲜品类”推向“主流高端品类”——就像Apple Watch当年做的那样。
不过,苹果面临的挑战也很明显。折叠屏七年进化,供应链已经高度成熟,但苹果的入局意味着它要在这个已经有一定审美惯性的品类里重新定义标准。如果iPhone Duo只是“能折的iPhone”,缺乏形态或交互上的突破,那它可能重蹈iPhone 14 Plus的覆辙——一款不错的产品,但不够“苹果”。
五、七年进化的三条暗线
回顾这七年,折叠屏的进化有三条容易被忽视的暗线。
第一条是铰链的国产化。早期折叠屏的铰链依赖韩国供应商,成本高、良率低。从2021年开始,科森科技、东睦股份、精研科技等国产供应链企业逐步突破,水滴铰链、锆基液态金属、碳纤维骨架这些技术名词开始出现在国产折叠屏的发布会上。铰链成本从早期的近百美元降到30美元以内,这是折叠屏能降价的前提。
第二条是屏幕材料的路线之争。UTG超薄玻璃从2020年开始取代CPI薄膜成为主流,但UTG的良率和成本依然是瓶颈。2024年,多家国产面板厂开始试产“无偏光片”方案,试图在提升透光率的同时降低厚度。屏幕材料的每一次微调,背后都是数亿美元的产线投入。
第三条是软件适配的渐进式改良。折叠屏的软件困境在于:它既不是手机也不是平板,但用户希望它两者都是。七年下来,行业没有等来“折叠屏原生杀手级应用”,但分屏效率、悬停观影、跨应用拖拽这些场景的体验确实在变好。这种改良不够性感,却是折叠屏从“科技玩具”变成“日常工具”的关键。
六、尾声:折叠屏的下一站
七年时间,折叠屏从柔宇的孤勇演示,走到了iPhone Duo的主流入场。先驱倒下了,跟进者壮大了,迟到者带着生态优势来了。
但折叠屏的终极问题依然没有答案:它到底是智能手机的进化方向,还是一个过渡形态?如果AR眼镜在五年内成熟,折叠屏会不会像当年的上网本一样,成为一段短暂的技术插曲?如果折叠屏最终只是高端市场的一个细分品类,那七年的供应链投入和研发竞赛,回报率是否合理?
这些问题,iPhone Duo回答不了,任何一家厂商也回答不了。但有一点可以确定:折叠屏七年的进化史,本质上是消费电子行业在创新焦虑下的一次集体突围。有人赌上了全部身家,有人用三代产品试错,有人等到供应链成熟才出手。不同的选择背后,是对“时机”二字的理解差异。
柔宇赌的是“先发制人”,三星信的是“技术立身”,华为走的是“激进迭代”,荣耀押的是“轻薄破局”,苹果等的是“生态成熟”。没有绝对的对错,只有适不适合自己的节奏。
七年之后的今天,折叠屏手机依然不是大多数人的选择。但它已经从一个需要解释“为什么折”的新奇玩意,变成了一个只需要回答“折得好不好”的成熟品类。这本身就是一种进化。
至于下一个七年,折叠屏会卷向哪里?卷厚度、卷重量、卷影像、卷价格,还是卷一个真正让人非折不可的使用场景?答案在供应链的产线上,在开发者的代码里,也在每一个愿意为折叠屏掏钱的用户手中。
柔宇没能等到这一天,但折叠屏等到了。这大概就是技术进化的残酷与浪漫:先驱的墓碑上,刻着后来者的路9q.uxbjv.cn|zc.uxbjv.cn|f9.uxbjv.cn|m4.uxbjv.cn|la.uxbjv.cn|v3.uxbjv.cn|hk.uxbjv.cn|3o.uxbjv.cn|p0.uxbjv.cn|g4.uxbjv.cn|kh.uxbjv.cn|64.uxbjv.cn|om.uxbjv.cn|vu.uxbjv.cn|p1.uxbjv.cn|7n.uxbjv.cn|lc.uxbjv.cn|t1.uxbjv.cn|y8.uxbjv.cn|ny.uxbjv.cn|vc.uxbjv.cn|03.uxbjv.cn|c2.uxbjv.cn|1i.uxbjv.cn|8k.uxbjv.cn|7v.uxbjv.cn|lq.uxbjv.cn|vi.uxbjv.cn|kg.uxbjv.cn|ou.uxbjv.cn|wb.uxbjv.cn|2j.uxbjv.cn|ng.uxbjv.cn|3r.uxbjv.cn|h1.uxbjv.cn|v5.uxbjv.cn|xq.uxbjv.cn|k4.uxbjv.cn|n3.uxbjv.cn|x1.uxbjv.cn|n4.uxbjv.cn|0h.uxbjv.cn|u7.uxbjv.cn|vv.uxbjv.cn|7y.uxbjv.cn|my.uxbjv.cn|f1.uxbjv.cn|hi.uxbjv.cn|5z.uxbjv.cn|kp.uxbjv.cn标。2025年秋,当苹果在库比蒂诺发布首款折叠设备iPhone Duo时,距离那家名叫柔宇的中国公司在CES上展出第一块可折叠柔性屏,已经过去了整整七年。七年,在消费电子行业足以完成一个完整的世代更替,也足以让一个先驱变成先烈,让一个观望者变成收割者。
折叠屏的故事,从来不只是关于屏幕怎么弯折的技术叙事。它是一面镜子,照出了消费电子产业里野心、误判、耐心与时机之间的复杂博弈。回顾这七年,我们看到的是一条充满岔路的进化之路——有人抄近道摔进了沟里,有人绕远路却笑到了最后。
一、2018:柔宇的孤注一掷与三星的沉默布局
2018年10月,柔宇科技在深圳发布了FlexPai柔派,号称全球首款折叠屏手机。这家此前以柔性屏技术闻名的公司,创始人刘自鸿是斯坦福博士,带着“改变世界”的叙事入场。FlexPai的屏幕可以向外弯折,铰链粗糙,软件适配仓促,整机厚重得像一本合不拢的词典。但它确实先于所有人,把“折叠屏手机”这个概念从PPT里拽了出来。
几乎在同一时间,三星在开发者大会上展示了Infinity Flex Display,但未发布成品。华为则在2019年2月MWC上推出了Mate X,采用外折方案,惊艳全场。而三星Galaxy Fold在2019年4月上市前夕,因媒体评测机屏幕故障频发,被迫推迟发售——那场公关危机几乎成了折叠屏“不成熟”的代名词。
回头看,柔宇的抢跑并没有换来先发优势。FlexPai更像一次技术演示,而非一款可用的消费产品。柔宇的问题在于:它试图用一款手机证明自己的屏幕技术,却缺乏做手机的基因。渠道、品控、售后、软件生态,这些手机行业的硬功夫,柔宇一项都没补齐。2021年之后,柔宇逐渐陷入资金链困境,最终在公众视野中淡出。先驱的代价,是替整个行业试了错,却没等到行业成熟的那一天。
而三星的沉默布局反而更有章法。2019年Galaxy Fold虽然翻车,但三星迅速修正,2020年Galaxy Z Fold2成熟度大幅提升,加上Z Flip系列开辟了竖向折叠的品类,三星在折叠屏市场稳坐头把交椅近五年。它的策略很清晰:先用技术立住高端形象,再用迭代逐步解决可靠性问题,最后用Flip系列下探价格区间。
二、2019-2021:华为的激进与国产阵营的分化
华为Mate X在2019年的登场,给折叠屏注入了另一种气质。外折方案在视觉上更震撼——一块屏幕从手机展开成平板,中间没有挖孔没有折痕遮挡,那种“未来感”是三星内折方案给不了的。但外折的代价是屏幕裸奔,可靠性堪忧。华为后来转向内折,Mate X2成为一代经典,铰链设计尤其是水滴铰链的引入,让折痕控制上了一个台阶。
这段时间,国产阵营开始分化。小米2021年推出MIX Fold,第一代产品完成度不高,遥控器比例的外屏被吐槽了很久,但小米用三代产品迭代到了MIX Fold 3的轻薄路线,算是找到了自己的节奏。OPPO Find N走了一条不同寻常的路——小尺寸内折,5.49英寸外屏配7.1英寸内屏,手感圆润,被称作“最容易上手的折叠屏”。vivo X Fold则堆料凶猛,双超声指纹、潜望长焦、有线无线双快充,把折叠屏的配置拉到了直板旗舰的水平。
荣耀的路线值得单独说。Magic V系列从第一代就强调轻薄,Magic V2把厚度压到了9.9mm,首次让折叠屏摸到了直板机的厚度门槛。荣耀的逻辑是:折叠屏首先是手机,然后才是折叠。这个思路后来被行业广泛接受。
而柔宇,此时已经听不到声音了。
三、2022-2024:轻薄竞赛与价格下探
如果说前三年折叠屏的关键词是“能不能用”,那2022年之后的关键词变成了“好不好用”。折痕、重量、续航、软件适配,这四个问题被逐一拆解。
折痕方面,水滴铰链成为标配,屏幕折痕从“肉眼可见的沟壑”变成了“特定角度才看得见的浅痕”。重量方面,2023年荣耀Magic V2把整机压到231克,2024年vivo X Fold3进一步降到219克,已经和iPhone Pro Max带壳的重量相当。续航方面,硅碳负极电池的引入让折叠屏在轻薄的同时塞进了5000mAh以上的电池。软件方面,分屏、悬停、平行视界这些交互逐渐成熟,虽然离“折叠屏专属杀手级应用”还有距离,但至少不再像早期那样只是简单拉伸。
价格也在下探。竖向折叠的moto razr、三星Z Flip、OPPO Find N Flip把折叠屏拉到了5000元档位,虽然配置有取舍,但“折叠”这个形态本身不再是万元专属。2024年,竖折机型在女性用户市场的接受度明显提升,这是折叠屏第一次真正走出科技发烧友的圈子。
但也要看到,横向折叠的旗舰机型依然维持在8000元以上,折叠屏的“高端标签”并未完全撕掉。更关键的是,整个折叠屏品类在2024年出现了增速放缓的迹象。Counterpoint的数据显示,2024年全球折叠屏手机出货量增速从三位数回落到个位数。市场开始质疑:折叠屏是不是就这样了?
四、2025:iPhone Duo的迟到与苹果的逻辑
苹果在这个时候入场,时机耐人寻味。
iPhone Duo不是苹果的第一款折叠设备——如果算上专利布局,苹果在折叠屏上的研究可以追溯到2016年。但它确实是苹果第一款量产的折叠iPhone。从曝光的信息看,iPhone Duo采用横向内折方案,外屏5.5英寸,内屏7.8英寸,铰链由安费诺和领益智造供应,屏幕来自三星Display。整机厚度控制在10mm以内,重量约240克——参数上并不惊艳,甚至有些“落后”于国产旗舰。
但苹果的逻辑从来不是参数竞赛。iPhone Duo的核心卖点大概率是iOS的折叠适配——不是简单分屏,而是让iPadOS的生态优势向折叠屏迁移。当国产折叠屏还在纠结分屏比例和悬停场景时,苹果可以直接把iPad上百万级适配应用搬过来。这才是苹果迟到的底气:它不需要教育开发者,只需要开放API。
另一个看点是价格。苹果首款折叠屏的定价大概率在1500美元以上,折合人民币过万。这个价格在国产折叠屏面前缺乏竞争力,但苹果的用户基本盘从来不是价格敏感型。iPhone Duo要做的,是把折叠屏从“尝鲜品类”推向“主流高端品类”——就像Apple Watch当年做的那样。
不过,苹果面临的挑战也很明显。折叠屏七年进化,供应链已经高度成熟,但苹果的入局意味着它要在这个已经有一定审美惯性的品类里重新定义标准。如果iPhone Duo只是“能折的iPhone”,缺乏形态或交互上的突破,那它可能重蹈iPhone 14 Plus的覆辙——一款不错的产品,但不够“苹果”。
五、七年进化的三条暗线
回顾这七年,折叠屏的进化有三条容易被忽视的暗线。
第一条是铰链的国产化。早期折叠屏的铰链依赖韩国供应商,成本高、良率低。从2021年开始,科森科技、东睦股份、精研科技等国产供应链企业逐步突破,水滴铰链、锆基液态金属、碳纤维骨架这些技术名词开始出现在国产折叠屏的发布会上。铰链成本从早期的近百美元降到30美元以内,这是折叠屏能降价的前提。
第二条是屏幕材料的路线之争。UTG超薄玻璃从2020年开始取代CPI薄膜成为主流,但UTG的良率和成本依然是瓶颈。2024年,多家国产面板厂开始试产“无偏光片”方案,试图在提升透光率的同时降低厚度。屏幕材料的每一次微调,背后都是数亿美元的产线投入。
第三条是软件适配的渐进式改良。折叠屏的软件困境在于:它既不是手机也不是平板,但用户希望它两者都是。七年下来,行业没有等来“折叠屏原生杀手级应用”,但分屏效率、悬停观影、跨应用拖拽这些场景的体验确实在变好。这种改良不够性感,却是折叠屏从“科技玩具”变成“日常工具”的关键。
六、尾声:折叠屏的下一站
七年时间,折叠屏从柔宇的孤勇演示,走到了iPhone Duo的主流入场。先驱倒下了,跟进者壮大了,迟到者带着生态优势来了。
但折叠屏的终极问题依然没有答案:它到底是智能手机的进化方向,还是一个过渡形态?如果AR眼镜在五年内成熟,折叠屏会不会像当年的上网本一样,成为一段短暂的技术插曲?如果折叠屏最终只是高端市场的一个细分品类,那七年的供应链投入和研发竞赛,回报率是否合理?
这些问题,iPhone Duo回答不了,任何一家厂商也回答不了。但有一点可以确定:折叠屏七年的进化史,本质上是消费电子行业在创新焦虑下的一次集体突围。有人赌上了全部身家,有人用三代产品试错,有人等到供应链成熟才出手。不同的选择背后,是对“时机”二字的理解差异。
柔宇赌的是“先发制人”,三星信的是“技术立身”,华为走的是“激进迭代”,荣耀押的是“轻薄破局”,苹果等的是“生态成熟”。没有绝对的对错,只有适不适合自己的节奏。
七年之后的今天,折叠屏手机依然不是大多数人的选择。但它已经从一个需要解释“为什么折”的新奇玩意,变成了一个只需要回答“折得好不好”的成熟品类。这本身就是一种进化。
至于下一个七年,折叠屏会卷向哪里?卷厚度、卷重量、卷影像、卷价格,还是卷一个真正让人非折不可的使用场景?答案在供应链的产线上,在开发者的代码里,也在每一个愿意为折叠屏掏钱的用户手中。
柔宇没能等到这一天,但折叠屏等到了。这大概就是技术进化的残酷与浪漫:先驱的墓碑上,刻着后来者的路标。2025年秋,当苹果在库比蒂诺发布首款折叠设备iPhone Duo时,距离那家名叫柔宇的中国公司在CES上展出第一块可折叠柔性屏,已经过去了整整七年。七年,在消费电子行业足以完成一个完整的世代更替,也足以让一个先驱变成先烈,让一个观望者变成收割者。
折叠屏的故事,从来不只是关于屏幕怎么弯折的技术叙事。它是一面镜子,照出了消费电子产业里野心、误判、耐心与时机之间的复杂博弈。回顾这七年,我们看到的是一条充满岔路的进化之路——有人抄近道摔进了沟里,有人绕远路却笑到了最后。
一、2018:柔宇的孤注一掷与三星的沉默布局
2018年10月,柔宇科技在深圳发布了FlexPai柔派,号称全球首款折叠屏手机。这家此前以柔性屏技术闻名的公司,创始人刘自鸿是斯坦福博士,带着“改变世界”的叙事入场。FlexPai的屏幕可以向外弯折,铰链粗糙,软件适配仓促,整机厚重得像一本合不拢的词典。但它确实先于所有人,把“折叠屏手机”这个概念从PPT里拽了出来。
几乎在同一时间,三星在开发者大会上展示了Infinity Flex Display,但未发布成品。华为则在2019年2月MWC上推出了Mate X,采用外折方案,惊艳全场。而三星Galaxy Fold在2019年4月上市前夕,因媒体评测机屏幕故障频发,被迫推迟发售——那场公关危机几乎成了折叠屏“不成熟”的代名词。
回头看,柔宇的抢跑并没有换来先发优势。FlexPai更像一次技术演示,而非一款可用的消费产品。柔宇的问题在于:它试图用一款手机证明自己的屏幕技术,却缺乏做手机的基因。渠道、品控、售后、软件生态,这些手机行业的硬功夫,柔宇一项都没补齐。2021年之后,柔宇逐渐陷入资金链困境,最终在公众视野中淡出。先驱的代价,是替整个行业试了错,却没等到行业成熟的那一天。
而三星的沉默布局反而更有章法。2019年Galaxy Fold虽然翻车,但三星迅速修正,2020年Galaxy Z Fold2成熟度大幅提升,加上Z Flip系列开辟了竖向折叠的品类,三星在折叠屏市场稳坐头把交椅近五年。它的策略很清晰:先用技术立住高端形象,再用迭代逐步解决可靠性问题,最后用Flip系列下探价格区间。
二、2019-2021:华为的激进与国产阵营的分化
华为Mate X在2019年的登场,给折叠屏注入了另一种气质。外折方案在视觉上更震撼——一块屏幕从手机展开成平板,中间没有挖孔没有折痕遮挡,那种“未来感”是三星内折方案给不了的。但外折的代价是屏幕裸奔,可靠性堪忧。华为后来转向内折,Mate X2成为一代经典,铰链设计尤其是水滴铰链的引入,让折痕控制上了一个台阶。
这段时间,国产阵营开始分化。小米2021年推出MIX Fold,第一代产品完成度不高,遥控器比例的外屏被吐槽了很久,但小米用三代产品迭代到了MIX Fold 3的轻薄路线,算是找到了自己的节奏。OPPO Find N走了一条不同寻常的路——小尺寸内折,5.49英寸外屏配7.1英寸内屏,手感圆润,被称作“最容易上手的折叠屏”。vivo X Fold则堆料凶猛,双超声指纹、潜望长焦、有线无线双快充,把折叠屏的配置拉到了直板旗舰的水平。
荣耀的路线值得单独说。Magic V系列从第一代就强调轻薄,Magic V2把厚度压到了9.9mm,首次让折叠屏摸到了直板机的厚度门槛。荣耀的逻辑是:折叠屏首先是手机,然后才是折叠。这个思路后来被行业广泛接受。
而柔宇,此时已经听不到声音了。
三、2022-2024:轻薄竞赛与价格下探
如果说前三年折叠屏的关键词是“能不能用”,那2022年之后的关键词变成了“好不好用”。折痕、重量、续航、软件适配,这四个问题被逐一拆解。
折痕方面,水滴铰链成为标配,屏幕折痕从“肉眼可见的沟壑”变成了“特定角度才看得见的浅痕”。重量方面,2023年荣耀Magic V2把整机压到231克,2024年vivo X Fold3进一步降到219克,已经和iPhone Pro Max带壳的重量相当。续航方面,硅碳负极电池的引入让折叠屏在轻薄的同时塞进了5000mAh以上的电池。软件方面,分屏、悬停、平行视界这些交互逐渐成熟,虽然离“折叠屏专属杀手级应用”还有距离,但至少不再像早期那样只是简单拉伸。
价格也在下探。竖向折叠的moto razr、三星Z Flip、OPPO Find N Flip把折叠屏拉到了5000元档位,虽然配置有取舍,但“折叠”这个形态本身不再是万元专属。2024年,竖折机型在女性用户市场的接受度明显提升,这是折叠屏第一次真正走出科技发烧友的圈子。
但也要看到,横向折叠的旗舰机型依然维持在8000元以上,折叠屏的“高端标签”并未完全撕掉。更关键的是,整个折叠屏品类在2024年出现了增速放缓的迹象。Counterpoint的数据显示,2024年全球折叠屏手机出货量增速从三位数回落到个位数。市场开始质疑:折叠屏是不是就这样了?
四、2025:iPhone Duo的迟到与苹果的逻辑
苹果在这个时候入场,时机耐人寻味。
iPhone Duo不是苹果的第一款折叠设备——如果算上专利布局,苹果在折叠屏上的研究可以追溯到2016年。但它确实是苹果第一款量产的折叠iPhone。从曝光的信息看,iPhone Duo采用横向内折方案,外屏5.5英寸,内屏7.8英寸,铰链由安费诺和领益智造供应,屏幕来自三星Display。整机厚度控制在10mm以内,重量约240克——参数上并不惊艳,甚至有些“落后”于国产旗舰。
但苹果的逻辑从来不是参数竞赛。iPhone Duo的核心卖点大概率是iOS的折叠适配——不是简单分屏,而是让iPadOS的生态优势向折叠屏迁移。当国产折叠屏还在纠结分屏比例和悬停场景时,苹果可以直接把iPad上百万级适配应用搬过来。这才是苹果迟到的底气:它不需要教育开发者,只需要开放API。
另一个看点是价格。苹果首款折叠屏的定价大概率在1500美元以上,折合人民币过万。这个价格在国产折叠屏面前缺乏竞争力,但苹果的用户基本盘从来不是价格敏感型。iPhone Duo要做的,是把折叠屏从“尝鲜品类”推向“主流高端品类”——就像Apple Watch当年做的那样。
不过,苹果面临的挑战也很明显。折叠屏七年进化,供应链已经高度成熟,但苹果的入局意味着它要在这个已经有一定审美惯性的品类里重新定义标准。如果iPhone Duo只是“能折的iPhone”,缺乏形态或交互上的突破,那它可能重蹈iPhone 14 Plus的覆辙——一款不错的产品,但不够“苹果”。
五、七年进化的三条暗线
回顾这七年,折叠屏的进化有三条容易被忽视的暗线。
第一条是铰链的国产化。早期折叠屏的铰链依赖韩国供应商,成本高、良率低。从2021年开始,科森科技、东睦股份、精研科技等国产供应链企业逐步突破,水滴铰链、锆基液态金属、碳纤维骨架这些技术名词开始出现在国产折叠屏的发布会上。铰链成本从早期的近百美元降到30美元以内,这是折叠屏能降价的前提。
第二条是屏幕材料的路线之争。UTG超薄玻璃从2020年开始取代CPI薄膜成为主流,但UTG的良率和成本依然是瓶颈。2024年,多家国产面板厂开始试产“无偏光片”方案,试图在提升透光率的同时降低厚度。屏幕材料的每一次微调,背后都是数亿美元的产线投入。
第三条是软件适配的渐进式改良。折叠屏的软件困境在于:它既不是手机也不是平板,但用户希望它两者都是。七年下来,行业没有等来“折叠屏原生杀手级应用”,但分屏效率、悬停观影、跨应用拖拽这些场景的体验确实在变好。这种改良不够性感,却是折叠屏从“科技玩具”变成“日常工具”的关键。
六、尾声:折叠屏的下一站
七年时间,折叠屏从柔宇的孤勇演示,走到了iPhone Duo的主流入场。先驱倒下了,跟进者壮大了,迟到者带着生态优势来了。
但折叠屏的终极问题依然没有答案:它到底是智能手机的进化方向,还是一个过渡形态?如果AR眼镜在五年内成熟,折叠屏会不会像当年的上网本一样,成为一段短暂的技术插曲?如果折叠屏最终只是高端市场的一个细分品类,那七年的供应链投入和研发竞赛,回报率是否合理?
这些问题,iPhone Duo回答不了,任何一家厂商也回答不了。但有一点可以确定:折叠屏七年的进化史,本质上是消费电子行业在创新焦虑下的一次集体突围。有人赌上了全部身家,有人用三代产品试错,有人等到供应链成熟才出手。不同的选择背后,是对“时机”二字的理解差异。
柔宇赌的是“先发制人”,三星信的是“技术立身”,华为走的是“激进迭代”,荣耀押的是“轻薄破局”,苹果等的是“生态成熟”。没有绝对的对错,只有适不适合自己的节奏。
七年之后的今天,折叠屏手机依然不是大多数人的选择。但它已经从一个需要解释“为什么折”的新奇玩意,变成了一个只需要回答“折得好不好”的成熟品类。这本身就是一种进化。
至于下一个七年,折叠屏会卷向哪里?卷厚度、卷重量、卷影像、卷价格,还是卷一个真正让人非折不可的使用场景?答案在供应链的产线上,在开发者的代码里,也在每一个愿意为折叠屏掏钱的用户手中。
柔宇没能等到这一天,但折叠屏等到了。这大概就是技术进化的残酷与浪漫:先驱的墓碑上,刻着后来者的路标。