这几年来,C919每一步进展都像是被聚光灯下的标本,被所有人细细端详。尤其是那张欧洲的适航证,仿佛成了悬在头顶的达摩克利斯之剑,从递交申请开始,就耗费了整整七年时间。2025年春天,EASA的头儿甚至毫不掩饰地表示,再等三到六年也不足为奇。然而,商飞并没有因此停滞不前,反而选择了另辟蹊径,积极拓展其他市场,结果出人意料,账单上的数字反而比预期更加乐观。作为普通人,与其焦灼地等待那张欧洲的证书,不如把目光投向C919已经抵达的远方。
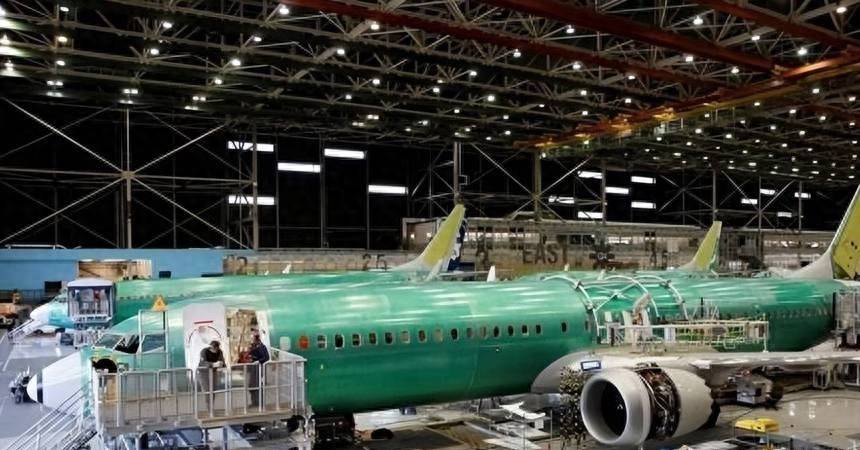
2019年,商飞雄心勃勃地将C919的适航申请递交给了EASA。2023年,又齐心协力地补充了一套详尽的技术文件。按照行业惯例,一款新飞机的认证流程通常需要三到五年的时间。然而,到了2025年春,EASA执行主任弗洛里安·吉耶梅却坦率地指出,与商飞的合作中,真正有效推进的不过是四年中的两年时间,预计拿到证书的时间可能要推迟到2028年至2031年。这七年磨一证的漫长等待,在航空史上也颇为罕见。

更令人深思的是后续发生的事情。2026年初,EASA的试飞团队抵达上海,对C919进行了飞行验证,持续工作了半年之久。据路透社和南华早报披露的消息,试飞员们竭尽全力,将这架单通道飞机推到了极限。到了2026年7月前后,验证工作基本完成,得出的结论是没有重大硬件风险。技术层面似乎没有问题,可审批时间表却纹丝不动,技术难题克服了,却迟迟无法获得批准,这背后肯定隐藏着其他不可告人的原因。
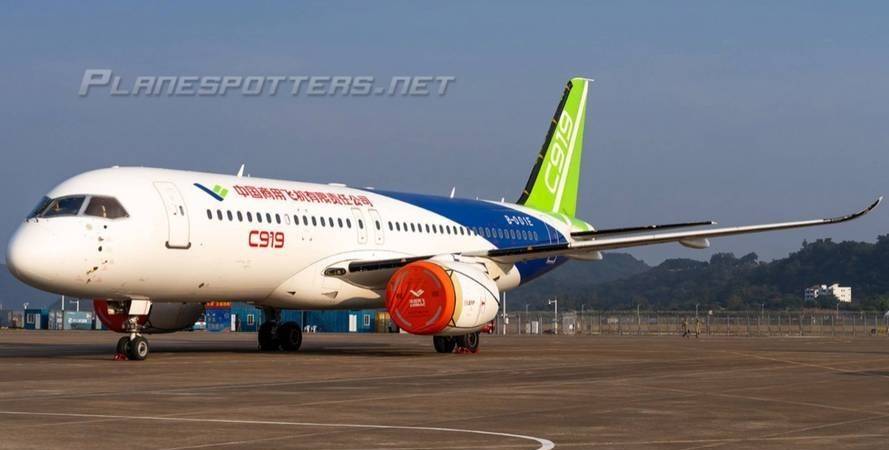
我们不得不了解一下全球窄体机市场的格局。过去的几十年里,空客A320系列和波音737系列如同两座不可撼动的堡垒,牢牢掌握着这块市场的天地。但近年来,这对老对手却都陷入了困境。波音从2024年初阿拉斯加航空的门塞脱落事件开始,事故频发,监管部门也严格限制其产能扩张,MAX系列在中国的订单也多次面临重新谈判的局面。空客这边也未能幸免,俄乌冲突持续不断,红海航运危机反反复复,关键原材料如钛材和特种铝合金的供应链被严重撕裂,交付延期已成常态。
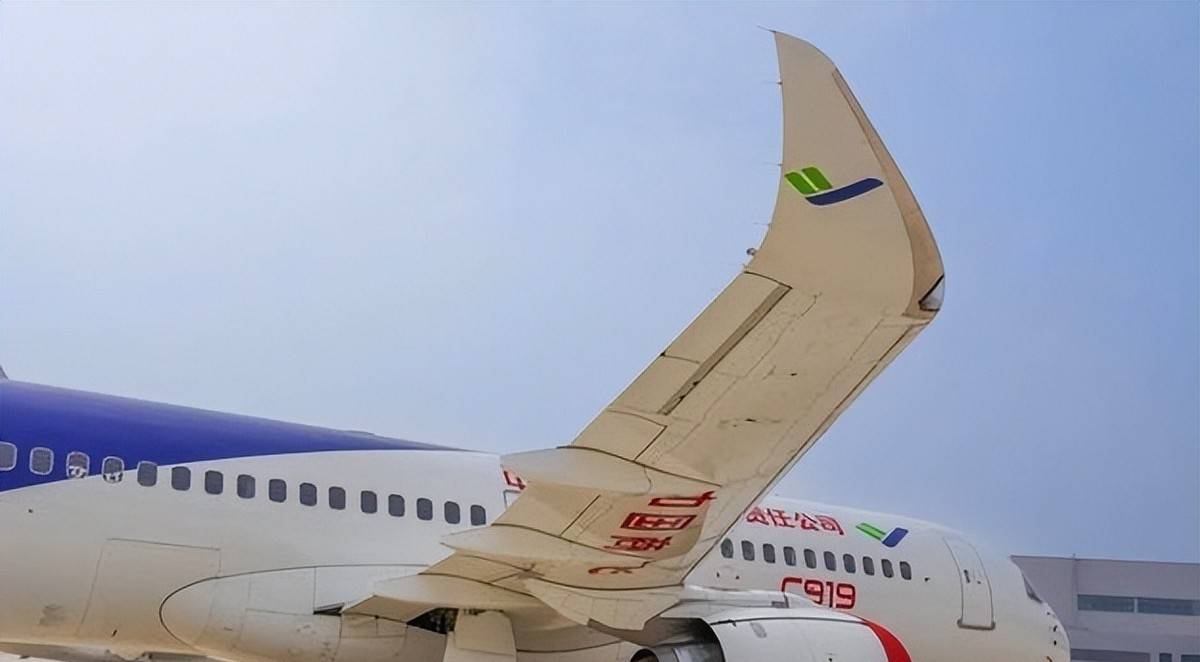
全球航空公司订购新飞机的排队已经排到了2030年之后,这无疑是一个绝佳的机遇,任何一款新型号的窄体机都渴望抓住这个黄金窗口期。欧洲人内心的小算盘,恐怕也早已打得噼啪作响。C919的优势其实非常直观:超临界机翼与轻量化机身相结合,使得其座公里油耗比同级别机型更低,而单价仅不足一亿美元,远低于A320neo和737MAX。如果C919真的能够获得欧洲的通行证,欧洲各大航空公司,尤其是那些低成本航空公司,很难无动于衷。尽管欧洲人嘴上肯定不承认,但保护主义的帽子始终悬在头上,认证节奏所透露出的信号,也一目了然,再叠加一层地缘政治的影响,使得整个局面更加复杂。
近两年,欧盟的政策明显受到华盛顿的影响,对中国电动汽车加征关税,对中国半导体施加限制,对高端制造业设置重重障碍。航空作为技术密集型行业,被卷入这场博弈几乎是必然的。EASA的这张认证证书,逐渐从一个纯粹的技术问题,被塞进了产业政策的框架之中,拖延战术被运用得淋漓尽致。商飞却显得异常坦然,既然欧洲这条路行不通,那就另辟蹊径。
截至2026年8月,C919在国内已经运营了57条航线,连接了25座城市,累计载客超过750万人次。这些来自商飞官方公告的数据,比任何一张纸质证书都更有说服力,更具生命力。东南亚成为了C919走向世界的第一个重要落脚点。2024年2月的新加坡航展上,两架C919飞机首次亮相国际舞台,令人眼前一亮。又过了近两年的时间,在2026年2月初,C919再次闪亮登场。日本航空记者相良静造亲自登机考察,评价道:客舱整体明亮,中间座位比两侧宽半英寸。这种对细节的极致追求,是国产大飞机走向国际市场必须补足的功课。东南亚市场对C919的认可,也十分直接:该地区以中短程航线为主,C919标准型的五千多公里航程和158至192座的座位布局,恰好完美契合这种需求。更重要的是,中国民航局和多个东南亚国家民航当局已经签署了双边适航协议,这等于绕开了EASA那道难以逾越的屏障。
2025年3月,中越和中印尼的适航协议相继生效,文莱也在同一年专门修改了航空法规,承认中国民航局的适航标准。随之而来的是一笔笔订单的签订:马来西亚完成了评估后表达了引进意向,印尼签署了首批意向合同,老挝航空接收了首架C919,柬埔寨的航空公司也签了意向书。文莱的GallopAir也在积极推进C919的注册认证工作,这家公司带有中国资本背景,被业内人士普遍认为是试水东南亚市场的先行者。虽然订单总数还未达到惊人的数字,但C919却在稳扎稳打中不断前进。
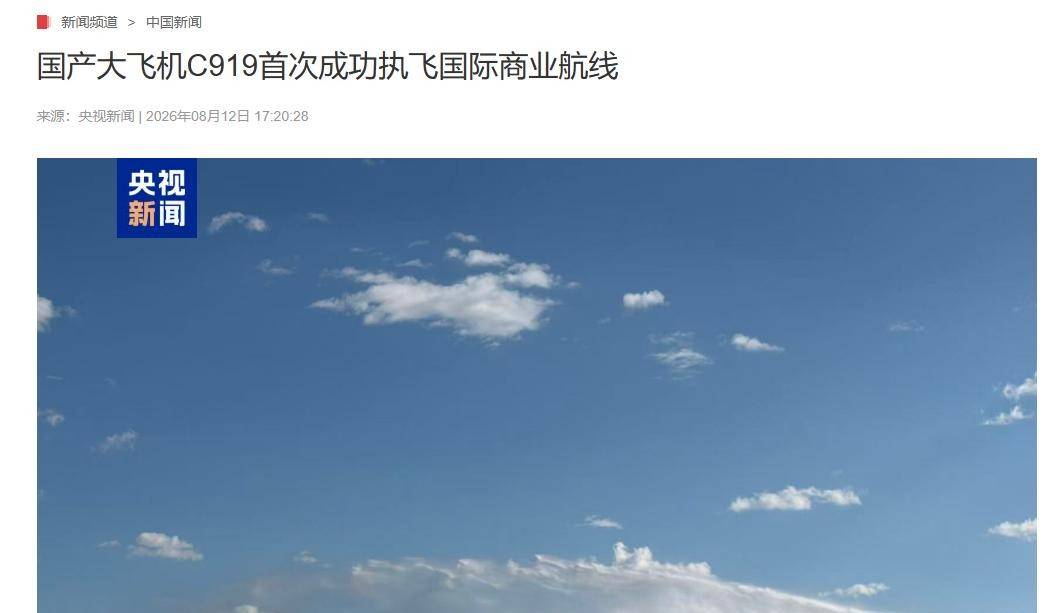
真正引起国际媒体广泛关注的,是2026年8月12日的那一天。那天上午,中国国航一架C919-100ER,注册号B-919Y,从北京首都机场起飞。仅仅两个小时后,飞机平稳降落在蒙古乌兰巴托,受到了盛大的水门礼和蒙古族传统舞蹈的欢迎。东京新闻、techtimes以及德国航空直通车都对此进行了专题报道。这是C919投入商业运营三年多以来,第一次执飞定期国际航线。这条航线遵循的是双边适航认可的路径,而非EASA或FAA那样国际通用的认证标准,业内将其称为周边国家突破法。

策略是,先在与中国签订双边适航协议的国家建立运营记录,然后再逐步扩大地图的覆盖范围。每天一对往返的北京到乌兰巴托航线,虽然航线频率不高,但意义非凡:C919终于踏出了国门,开始积累真实可靠的国际航线运营数据。
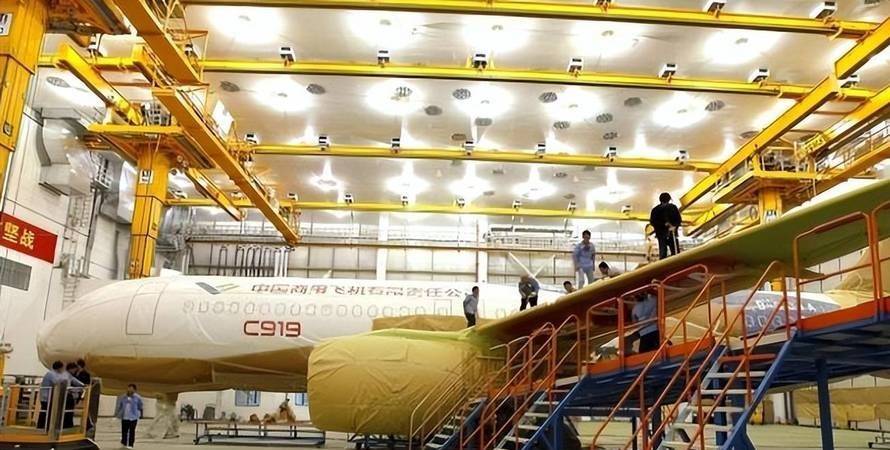
将目光转向中东地区,故事又有了新的篇章。2024年2月,沙特民航总局的高层代表团专程前往上海浦东参观C919总装线。同年5月,商飞高层也回访了利雅得。在当地举行的航空论坛上,中方明确表示C919的性能与沙特的愿景2030航空业规划高度契合。双方的谈判早已超越了简单的飞机销售,还包括在吉达建立一条飞机组装线,并将部分产业链转移到当地。这种合作模式比单纯的飞机销售更具潜力。
沙特致力于打造航空枢纽,并着力培育本国航空制造业,而中国拥有强大的产能和技术输出意愿,双方可谓是水到渠成。2024年12月,沙特团队再次访问上海,继续推进组装线建设和采购的细节。在2025年11月的迪拜航展上,C919完成了在中东地区的首次亮相,当地航空公司代表的关注度居高不下。当然,光说好消息是不够坦诚的,产能依然是C919最大的瓶颈。独立航空咨询机构IBA预测,C919在2026年的交付量约为25架,到2030年,年产量才有望达到90架左右。
商飞自身设定的目标则更为激进:2026年交付100架,到2029年年产200架,两者之间差距显著。供应链爬坡的难度,远远超出外界的想象。发动机的依赖问题也如同悬在头顶的达摩克利斯之剑,目前LEAP-1C依然由CFM国际公司供应,这家是美国通用电气和法国赛峰的合资企业。2025年中期,美国出口管制政策一度导致C919的生产线停摆了大约五周。国产长江CJ-1000A仍在试飞和认证阶段,它何时能够投入批量生产,将直接决定C919能否彻底摆脱对外部技术的依赖,这依然是一场漫长的等待。 2026年7月,南方航空内部一份质量投诉文件被曝光,详细列出了新交付机型的若干机械故障,并提出了整改要求。从另一个角度来看,这其实是一件好事。用户在使用过程中发现问题,并提出批评,从而倒逼制造商不断提升质量,这正是飞机进入成熟期的标志。日本记者对客舱进行考察,国内航空公司提出改进意见,海外客户纷纷下订单,每一步都在将C919从展示品打磨成为量产品。 综合来看,C919的全球化征程并非一帆风顺,却也蕴藏着巨大的可能性。欧洲那张证书的重要性,正在悄然下降。七年前商飞递交申请时,EASA的认证几乎等同于通往国际市场的通行证,而如今,中国民航局的双边适航认可网络已经覆盖了二十多个国家,构建了一个多元化的市场格局。欧洲再迟迟不肯放行,实际上也限制了自身航空公司选择的权利。 站在2026年秋天的视角回望,C919的全球化故事,已经与当初的设想大相径庭。它没有急于强行冲击欧美主流市场的大门,而是选择绕行于全球南方,在那些真正需要中短程窄体机、看重性价比、尊重市场规律的地区扎根。欧洲那张证什么时候到来,固然也至关重要,但它已经不再是决定C919命运的生死线。这条路是自己一步一个脚印走出来的,这个市场也是自己努力争取来的。对于C919而言,这才是最真实的写照。