中国光伏先进技术出口管制,重定技术出海定价权。
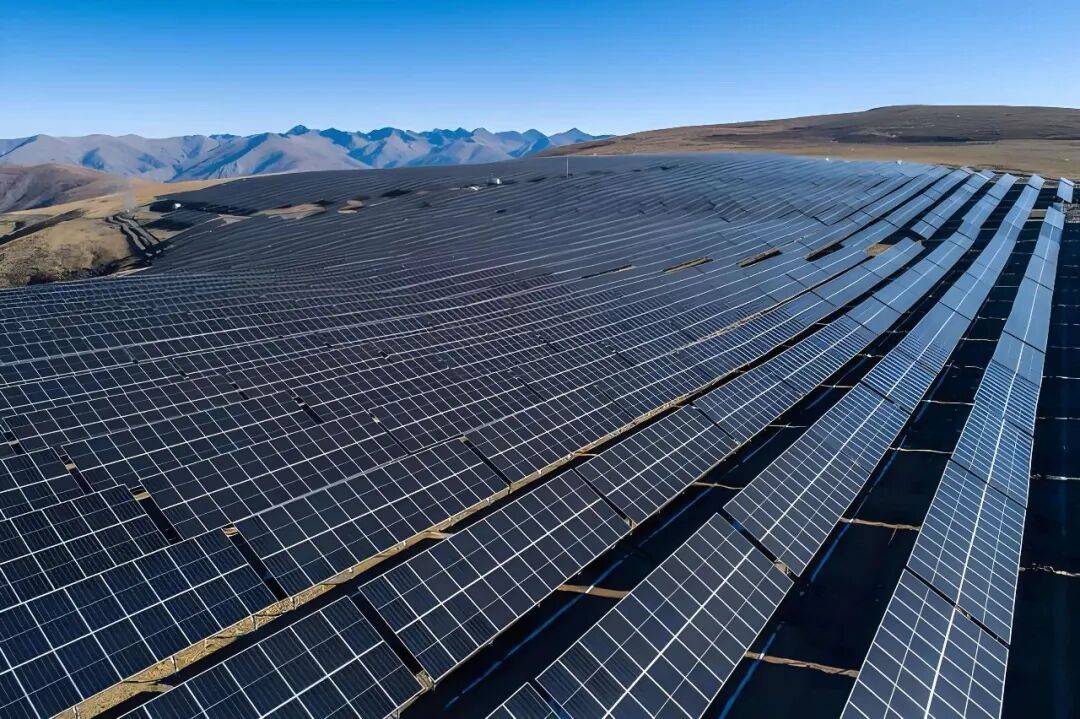
预见能源获悉, 10月16日,商务部、科技部第48号公告下发。12项光伏技术进入出口管制视野,钙钛矿及叠层电池组件生产技术拟禁止出口,TOPCon、XBC、异质结电池工艺以及单线产能≥3万吨/年的多晶硅工程技术拟限制出口,承载技术的关键设备一并纳入管理。
同日启动临时登记。境内技术授权境外使用、技术实际控制人变更为境外主体,都需要在商务部系统登记。已经开始但尚未完成的出口,同样在登记范围内。
闸门不是等到目录落地才关。
临时登记卡住的不是组件
是技术授权和设备交付
多数解读停在“成品出口不受限”。这句话没错,但它避开了出海2.0最核心的部分。
2026年上半年,中国光伏企业海外组件产能超过120GW,较2024年底翻倍。天合阿布扎比5GW组件厂已投产,通威沙特10GW硅片及电池项目开工。出海重心从卖组件挪到了搬工艺、搬产线。
晶科把技术授权写进全球化模型,Licensing与合作、市场准入并列,已在美国和中东落地。正泰在北美走技术授权和品牌合作,与本土制造商共建产能,轻资产,不碰重资本。
临时登记把“境内技术授权境外使用”和“实际控制人变更”纳入登记范围。授权不再只是合同里一行条款,它变成前置登记、可追溯、有时滞的合规动作。
这在设备端的分量可不轻。迈为在全球HJT整线设备份额超过70%,捷佳伟创在TOPCon设备全球份额超过65%。公告把承载技术的关键设备一并纳入管理,这些正是海外工厂交付清单上最常见的品类。
登记不是禁止。它改变的是节奏:先登记,再评估,后交付。
这份公告的落点
不只是产能出清
把第48号公告只读成产能出清期的行业治理工具,会漏掉另一半。
先看行业面。2026年初全球光伏名义产能约1400GW,实际需求约500GW,产能利用率不足四成。多晶硅价格7月较1月下跌42.3%。通威上半年预亏48亿至54亿元,隆基、TCL中环、晶澳同期均预告亏损。
亏损已经在替行业做产能出清,管制做的是另一件事,即在出清过程中,防止先进工艺以过低价格被“平权化”,防止国内企业用技术换订单的方式把成本结构复制到竞争对手手里。
但更靠前的理由写在商务部答记者问里,排在第一位的不是产业秩序,是“维护国家安全和利益”。光伏技术在航天、国防、无人装备、高安全等级基础设施等领域的应用不断拓展,出口可能引致的国家安全风险在上升。
这不是修辞。当前,太空光伏正在从卫星配套子系统向万亿级产业赛道演进,晶体硅电池、钙钛矿电池及叠层电池是高性价比太空光伏的主要技术路线。中国在钙钛矿/晶硅叠层这条路线上的全链条优势,是少数几个不被西方装备代差卡住的高端赛道。
钙钛矿及叠层电池组件生产技术被列入禁止出口,指向的下一个应用场景不在屋顶上。
禁止和限制之间的分层,对应的是两条不同的时间线。TOPCon量产效率约26%,是当下赚钱的技术,也是海外产能最想拿到的工艺包。限制出口,限制的是竞争对手用中国成熟工艺包快速复制中国当前的成本结构。
钙钛矿和叠层不一样。隆基的晶硅-钙钛矿叠层电池效率做到35.5%,晶科能源认证效率34.82%,美国Tandem PV中试线组件效率29.7%,规模化量产目标定在2028年。
禁止出口守的是下一代技术主导权的起跑线,限制出口管的是当下技术外溢的速度。两者之间隔着的不是管控力度,是代际线。
另一条线是技术外溢的通道正在变得具体。国家安全部2026年5月已将光伏列入境外窃密领域预警,境外势力通过学术交流、高薪挖角、联合研发、咨询服务等渠道渗透,重点窃取核心生产工艺、良率提升技术和关键设备参数。印度Reliance在出口限制生效前派专机来中国抢运HJT设备,迈为4.8GW整线订单相当于其2021年全年营收的一半。这不是商业谈判的节奏,是战略抢跑。
技术出海如果没有制度化的出口审查,企业在海外面对专利主张时只会更被动。First Solar在2026年3月推动针对TOPCon技术的337调查立案,涉及29家中国背景企业,9月撤回申诉,但保留重启联邦地区法院诉讼的选项。爱旭与Maxeon的BC专利和解,五年许可费16.5亿元,首年支付2.5亿元。临时登记的另一面,是把技术外溢从企业个体的商业选择,变成有记录、可追溯的合规事实。
行业治理和科技安全,在这份公告里是同一件事的两面。产能出清是背景,技术代际差是底线。
出海不会停
但“安全溢价”要进定价模型
对已经落地的重资产项目,公告影响不在“能不能建”,而在“建完之后技术维护怎么走”。天合阿布扎比工厂已投产,通威沙特工地在推进,工艺包和产线调试大部分在公告前完成交付。需要重新评估的是后续工艺升级、设备更换和技术支持是否触发登记。
以技术授权为主要出海方式的安排,账本变化更直接。晶科的Licensing、正泰在北美的授权合作,临时登记不禁止这些动作,但要求企业在授权协议签署前把合规时间算进去。授权费定价需要覆盖的不只是技术价值,还有登记带来的不确定性和时滞。
设备商同样要调。迈为、捷佳创的海外订单交付周期需要把登记环节前置,合同里的交付条款和违约责任需要重新设计。这不是“能不能卖”,是“什么时候算完成交付”。
商务部的表态留了余地:列管范围精准有限,利用相关技术制造的产品不在管理范围内,适用便利措施的情形也已明确。但“精准有限”的前提是企业知道自己手里的技术落在哪一档。握有代际差的企业,这道闸门保护的是谈判地位;靠技术换订单、授权费薄到经不起审查延迟的项目,闸门本身就是信号。
光伏出海的方向不会因为一份公告掉头。120GW海外产能已经落地,中东和北美项目还在推进。但“把技术带出去”和“把产品卖出去”之间的价格差,从10月16日开始多了一个计价项:安全。
计价权在谁手里,取决于下一代电池的产业化节奏,也取决于企业能不能在登记表和技术路线图之间找到那个不别扭的位置。
TOPCon仍是当下出货主力,钙钛矿叠层还在中试线上,临时登记卡住的恰恰是横跨当下和下一代的那条通道。
这不是封锁,是一次对技术出海定价权的重新分配。而这一次,定价的坐标轴上多了一条线,叫国家安全。