卷材涂料(Coil Coatings)是一类专为金属卷材(通常为钢材、镀锌钢、镀铝锌钢及铝材)进行连续预涂装而设计的工业涂料,涂装后的金属随后会经过冲压、辊压成型或其他加工工序。该类涂料采用辊涂工艺在高速生产线上施工,并需在烘箱中快速固化;因此,它们不仅要求具备快速固化、强附着力、柔韧性以及抗冲击和抗成型加工性能,还需根据具体应用场景满足耐候性、耐腐蚀性、耐化学品性、耐污性和装饰性等要求。主要的树脂体系包括聚酯、硅改性聚酯、高耐久性聚酯和PVDF氟聚合物,而完整的涂料体系通常包含底漆、面漆、背漆和罩光漆。其主要终端应用领域涵盖预涂建筑板材、家电用预涂金属板(PCM)、暖通空调(HVAC)产品、交通运输部件及一般工业产品。2025年,全球卷材涂料产量约为265万吨。
 编辑
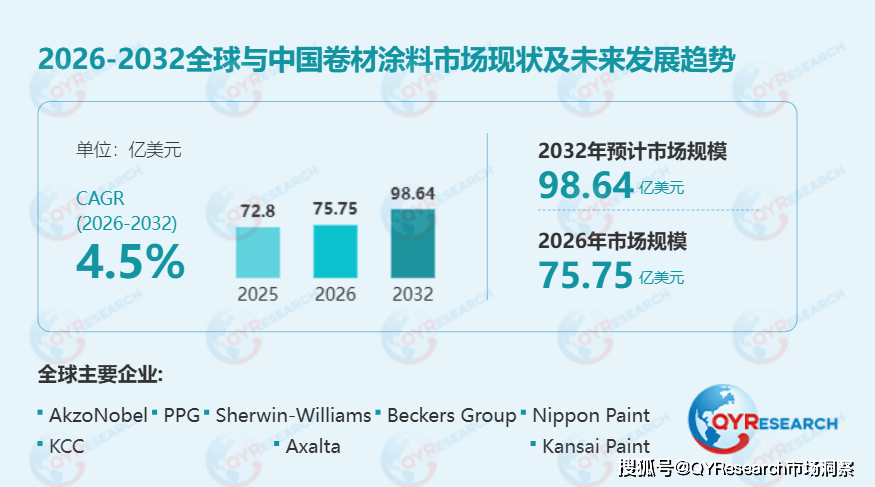
根据QYResearch的统计及预测,2025年全球卷材涂料市场销售额达到了72.8亿美元,预计2032年将达到98.6亿美元,年复合增长率(CAGR)为4.5%(2026-2032)。
核心总结
卷材涂料需求主要与建筑、家电及工业制造领域的预涂钢板和铝板消费相关
卷材涂料产品升级重点转向耐久性、成型性、防腐性能及低排放涂料体系
聚酯卷材涂料是兼顾综合性能与制造经济性的主流大批量产品路线
建筑与建材用卷材涂料是核心应用市场,主要覆盖屋面、墙板及建筑幕墙
高性能卷材涂料通过耐候性、保色性、表面功能及使用寿命形成差异化
行业发展趋势
卷材涂料行业正在由传统装饰和防护型涂层向兼顾长期耐久性、加工效率及环境性能的高性能表面体系发展。下游客户不仅要求涂层在更长使用周期内保持色彩、光泽和防腐性能,还要求产品在辊压、冲压和折弯等后续加工中具备良好的柔韧性与附着力。同时,低VOC技术、更高固化效率以及耐划伤、耐污和耐化学品性能正在成为产品开发的重要方向。建筑领域更加关注长期户外耐候性,家电及工业客户则更重视外观一致性、成型性能和制造效率,由此推动供应商持续优化树脂体系、颜料、前处理适配性及固化工艺,而市场竞争也逐渐由单纯价格竞争转向综合性能和应用解决方案竞争。
市场动态
驱动因素
卷材涂料市场的重要驱动力来自预涂金属对成型后涂装模式的持续替代。连续卷材涂装能够实现较高生产效率、稳定膜层质量及受控固化,同时预涂钢板和铝板仍可进行后续成型加工。金属屋面、建筑幕墙和墙板等建筑需求,以及家电、暖通空调等制造业需求,共同形成较为多元的下游需求基础。与此同时,客户对耐腐蚀、户外耐久、装饰效果及全生命周期性能要求提升,也进一步推动高性能卷材涂料的应用。
限制因素
行业盈利能力容易受到树脂、颜料、溶剂、助剂及能源价格变化影响,而大批量标准化应用领域的客户通常具有较强的价格敏感性。卷材涂料需要同时满足附着力、柔韧性、硬度、防腐、外观及快速固化等多项性能要求,不同性能之间存在配方平衡,使产品调整具有一定技术约束。此外,建筑、家电及交通运输等领域具有明确的客户规格和认证要求,新产品进入批量供应通常需要经历一定的验证周期。
市场机遇
未来商业机会更多集中于高端建筑涂层、家电高性能表面以及功能化涂层技术。供应商可通过氟聚合物等高耐久体系、更强防腐性能、低排放配方、耐划伤与耐污性能以及适应复杂成型工艺的产品实现价值提升。同时,针对铝基材、高端建筑围护系统和差异化家电表面的专用产品开发,有助于拓展新客户和新规格,并推动产品组合向更高附加值方向升级。
行业风险与挑战
卷材涂料企业需要在持续提高产品性能的同时维持成本竞争力以及高速连续涂装工艺的适配能力。金属基材质量、前处理体系、生产线运行条件和固化参数变化均可能影响最终涂层性能,因此稳定的过程控制及技术服务能力尤为重要。长期来看,环保合规、配方体系转换、新产品验证成本,以及新型涂层在实现大规模商业化之前对长期户外性能和生命周期可靠性的验证,仍构成行业发展的主要挑战。
产业链分析
卷材涂料产业链上游主要涉及树脂、颜料、溶剂或其他载体、助剂及特种化学材料,同时与钢材、铝材等金属基材以及金属表面前处理材料密切相关。中游涂料生产企业根据不同基材、固化条件和终端性能要求,将原材料开发为底漆、面漆、背漆及功能性涂层;卷材涂装企业则通过清洗与前处理、涂布、固化、冷却和收卷等连续工序生产预涂金属卷材。下游加工企业进一步将其制造为金属屋面、建筑幕墙、墙板、家电部件、暖通空调产品、交通运输零部件和工业设备等制品。
卷材涂料的价值创造并非仅取决于涂料配方,而是来自涂层与基材、前处理、涂装生产线及后续成型工艺之间的系统适配。标准聚酯产品更强调成本、品质一致性和供应服务,高性能产品则更多依靠高耐久树脂与颜料体系、功能化表面及应用工程能力创造附加值。稳定的颜色匹配、生产线技术支持、定制配方及长期性能保障能够加强供应商与核心客户之间的合作深度,并提高新供应商进入既有供应体系的验证门槛。
细分市场分析
聚酯卷材涂料构成市场中应用范围较广的主流细分产品,其在成本、颜色及光泽选择、柔韧性和加工性能之间具有较好的综合平衡,广泛应用于建筑、家电及一般工业领域。硅改性聚酯卷材涂料主要面向对耐候性和耐久性能提出更高要求、但又需要兼顾经济性的应用场景。在这些大批量市场中,涂层一致性、固化效率、后续成型表现以及与不同钢材或铝材前处理体系的适配能力是重要采购因素,因此在不显著增加加工复杂度的情况下提高使用寿命,是供应商实现产品升级的重要方向。
氟聚合物卷材涂料主要面向高性能建筑外装等对长期耐候性、保色性及环境耐受能力要求较高的应用。聚氨酯和塑溶胶卷材涂料则分别服务于需要柔韧性、耐磨性、耐化学品性或较厚保护膜层的特定场景。不同细分路线的产品开发正在更加应用导向化,供应商围绕特定基材和使用环境优化树脂化学体系、颜料、表面功能及固化性能,使高规格产品、定制化体系及应用升级成为比单纯扩大标准产品销量更具差异化价值的商业机会。
下游市场机会
建筑与建材是卷材涂料的核心下游市场之一,具体应用于金属屋面、墙板、建筑幕墙、外墙覆层及其他建筑围护结构。此类客户要求涂层在加工成型过程中保持良好附着力,并在安装后持续提供防腐、保色和户外耐久性能。聚酯体系覆盖广泛的标准建筑应用,而在使用寿命及外观保持要求较高的项目中,高耐久涂层技术具有更高应用价值。因此,建筑用卷材涂料的商业机会主要来自规格升级、高性能外装体系,以及针对不同气候和腐蚀环境开发的差异化产品。
家用电器是另一重要应用领域,卷材涂料用于冰箱、洗衣机、空调及其他家电的预涂金属外壳和面板,客户重点关注外观一致性、颜色控制、成型性、耐划伤和耐污性能以及后续加工效率。暖通空调和工业设备领域则主要应用于设备外壳、风管、面板及其他加工件;汽车与交通运输应用对成型性能、耐久性和表面质量提出更具针对性的要求。能够在稳定大批量供应基础上提供应用定制性能的供应商,可通过新客户认证、产品规格升级以及预涂金属在更多部件中的应用获得新增业务。
地区分析
亚太地区是全球卷材涂料的重要需求和制造中心,其基础来自庞大的钢铁与铝加工产业,以及建筑材料、家电和工业制品生产体系。中国凭借较完整的预涂金属生产及下游加工产业链,在亚太市场中具有重要地位。区域竞争既受到生产规模和成本效率影响,也越来越取决于企业能否为中高端建筑和家电市场提供差异化产品。未来区域机会将逐渐由单纯产量扩张转向涂层规格升级、环境性能改善以及高端表面需求。
北美和欧洲拥有较成熟的卷材涂装产业链,在建筑、交通运输、家电及工业应用领域形成稳定需求。这些市场更加重视长期耐久性、法规合规、生命周期性能及产品规格一致性,为差异化高性能涂层提供需求基础。其他发展中地区随着预涂金属渗透率提升、建筑活动增加以及本地制造业发展,也形成新的市场机会,但不同区域在气候环境、工业基础、产品性能要求及客户认证体系方面存在明显差异。
竞争格局
卷材涂料市场由大型全球涂料集团与区域性、专业化供应商共同参与。AkzoNobel、PPG Industries、The Sherwin-Williams Company、Beckers Group、Axalta Coating Systems、Nippon Paint Holdings、Kansai Paint、KCC Corporation及NOROO Coil Coatings依托综合工业涂料能力、成熟客户关系或专业卷材涂料产品体系参与市场竞争,Salchi Metalcoat、Teknos Group等企业则在特定区域及技术应用市场形成业务布局。行业竞争已经不仅取决于生产规模,配方开发能力、长期保色和耐候表现、基材与前处理适配能力、客户定制颜色开发、技术服务以及高速卷材涂装线支持能力均构成重要竞争要素。标准聚酯卷材涂料市场仍较为重视成本及供应稳定性,而高端建筑和特种应用则为企业通过树脂技术、耐久性能及功能化表面形成产品差异化提供了更大的空间。
 编辑
《2026-2032全球与中国卷材涂料市场现状及未来发展趋势》本报告研究全球与中国市场卷材涂料的产能、产量、销量、销售额、价格及未来趋势。重点分析全球与中国市场的主要厂商产品特点、产品规格、价格、销量、销售收入及全球和中国市场主要生产商的市场份额。历史数据为2021至2025年,预测数据为2026至2032年。
编辑注:本文部分行业数据由QYResearch调研提供,持续跟踪并研究产业链发展。