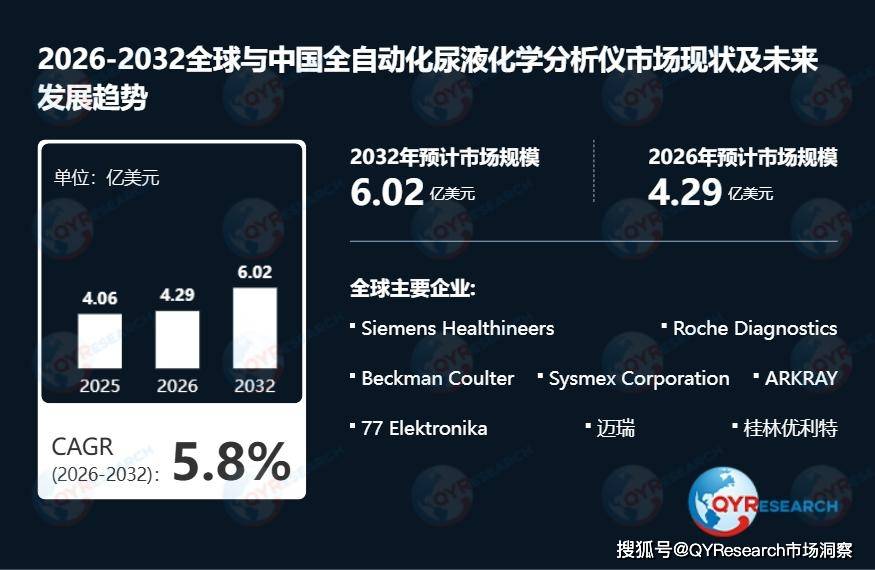
在慢性肾病糖尿病泌尿系统感染及孕期监测产生持续尿检需求、医院检验科面临人员紧张样本集中到达和快速报告压力推动人工浸条及半自动判读设备向全自动系统替换、以及行业正由单一试纸判读向干化学有形成分与信息化闭环演进的多重驱动下,全自动化尿液化学分析仪市场保持稳定增长。根据QYResearch(恒州博智)最新调研数据显示,2025年全球全自动化尿液化学分析仪市场销售额达到了4.06亿美元,预计至2032年将达到6.02亿美元,2026年至2032年间年复合增长率(CAGR)为5.8%。该赛道在体外诊断设备细分领域中展现出稳健的增长动能,2025年行业平均毛利率估算约35-45%,200–300测试/小时机型占比最高,医院检验科是最大下游应用,Siemens Healthineers、Roche Diagnostics及Sysmex Corporation位居头部。
产品定义与行业价值
全自动化尿液化学分析仪是一类用于临床尿液干化学检测的自动化体外诊断设备,主要通过尿液试纸与光学检测技术,对尿液样本中的葡萄糖、蛋白质、潜血、白细胞、亚硝酸盐、酮体、胆红素、尿胆原、pH、比重等化学指标进行定性或半定量分析,部分高端设备还可检测微量白蛋白、肌酐等项目并计算相关比值。该设备通常采用多波长反射光度法、LED光学检测、数字成像或RGB/CMOS颜色识别技术,并集成自动进样、样本条码识别、混匀、吸样、定量点样、试纸供给、恒时反应、结果判读、质量控制和数据传输等功能。与半自动尿液化学分析仪相比,全自动化设备可显著减少人工干预和主观判读误差,提升检测通量、重复性及标准化水平,主要应用于医院检验科、独立医学实验室、体检中心及区域医学检验中心,也可作为综合尿液分析流水线中的尿液化学检测模块。
全自动化尿液化学分析仪的核心价值在于其能够显著减少人工干预和主观判读误差,提升检测通量、重复性及标准化水平,在医院检验科面临人员紧张和快速报告压力的背景下具有不可替代性。
产业链分析
产业链上游包括LED及滤光组件、光电探测器或CMOS传感器、精密电机与导轨、自动进样机构、条码模块、控制器、注塑件、金属结构件以及含特定反应垫化学配方的尿液试纸。中游企业负责光机电系统设计、样本与试纸运动控制、反射信号算法、整机装配、性能校准、质量体系、注册认证及应用软件开发,并形成“仪器、专用耗材、维护服务和信息系统”的组合模式。下游以医院检验科为核心,延伸至独立医学实验室、体检中心、区域检验中心以及肾内科、泌尿科、内分泌科和妇幼机构。经销商、工程服务商、LIS/HIS供应商和质控机构共同完成安装、接口部署、培训、校准、维修及结果管理;产业价值正从单纯硬件制造向稳定耗材供应、软件规则、远程服务和全流程自动化解决方案延伸。
竞争格局
市场头部参与者主要包括Siemens Healthineers、Roche Diagnostics、Beckman Coulter、Sysmex Corporation、ARKRAY、77 Elektronika、迈瑞医疗和迪瑞医疗。Siemens Healthineers、Roche Diagnostics和Beckman Coulter凭借大型医院装机基础、实验室自动化平台及全球服务网络建立竞争壁垒;Sysmex Corporation和ARKRAY在尿液分析专用技术、试纸体系及尿沉渣联机方面具有较强专业优势;77 Elektronika以高通量干化学设备和尿沉渣组合方案参与国际竞争;迈瑞医疗和迪瑞医疗则依托一体化产品、本地渠道和服务响应提升市场地位。行业竞争焦点已由单纯检测速度转向试纸菜单、结果一致性、化学—沉渣协同、LIS兼容性、设备在线率、耗材保障及全生命周期成本。
区域市场格局
北美市场重视实验室自动化、信息系统连接和化学—沉渣工作站,西门子医疗与贝克曼库尔特依托医院客户基础和服务体系参与竞争。欧洲对质量体系、体外诊断法规、可追溯性及环境管理要求较高,罗氏、77 Elektronika及其他欧洲品牌在模块化和高通量设备领域具有较强基础。日本形成了以希森美康、爱科来及荣研化学相关体系为代表的成熟尿检生态,产品强调精密判读、紧凑设计和实验室联机。中国市场兼具大型医院自动化升级与基层设备替换需求,迈瑞医疗、迪瑞医疗等本土企业通过一体化方案、渠道覆盖及本地服务增强竞争力。其他亚太地区对进口品牌和区域经销网络依赖较高;拉丁美洲、中东及非洲市场则更关注采购成本、耗材供应稳定性、操作简便性及售后响应能力。
产品与技术趋势
按照处理能力划分,200–300测试/小时的高通量全自动设备是目前最具代表性的细分市场,主要服务三级医院和中心实验室。主流技术指标集中于约10–16项检测参数、1–2 mL最低样本需求以及100个以上样本连续装载能力。代表性产品包括Sysmex UC-3500,其最高处理速度为276样本/小时、最多提供16项参数;Roche cobas u 601、Siemens CLINITEK Novus及77 Elektronika LabUMat 2均达到约240样本/小时级别。按照检测技术划分,传统主流产品采用多波长LED反射光度法,而新一代设备开始采用数字摄像、RGB/CMOS颜色识别和多维光学测量。Sysmex UC-3500采用彩色CMOS传感器并结合折射法,可区分红细胞与游离血红蛋白;ARKRAY AX-4060采用450、525、562、635和760 nm五种LED波长,并结合折射、透射及散射检测;Siemens CLINITEK Novus则采用数字摄像模块读取试纸颜色。未来技术机会将进一步转向低样本量、自动异常识别、试纸状态监控及干化学与尿沉渣数字成像的一体化。
从技术发展趋势来看,行业正由单一试纸判读向“干化学、有形成分与信息化”闭环演进。主流设备强化连续装载、自动混匀、防交叉污染、条码追溯、双向LIS、规则审核和远程运维,高通量机型与紧凑型机型同步发展。多波长反射光度与CMOS彩色成像技术并行,算法用于校正尿色、浊度、环境光和试纸批次差异;尿化学与沉渣结果交叉验证、ACR/PCR风险分层及智能质控成为升级重点。采购评价也由单机速度转向总周转时间、一次通过率、停机时间、耗材稳定性和全生命周期成本。
下游应用与需求
医院检验科占据最大应用份额,核心需求是将常规体检、住院筛查、急诊尿检以及肾病、糖尿病和泌尿系统感染监测统一纳入标准化流程;高通量实验室更关注连续上样、化学与沉渣联机、异常样本复检及跨设备结果一致性,基层机构则更重视紧凑设计、操作简化和本地服务。独立医学实验室、区域检验中心、妇幼保健及慢病管理项目为模块化设备和ACR/PCR检测提供新增场景。人工智能可用于试纸颜色校正、质控异常识别、化学与沉渣结果交叉审核、故障预测和样本流量调度,但定位应为检验辅助与流程管理,最终结果仍需由经过验证的规则和专业人员审核。
行业驱动因素与挑战
从增长驱动来看,慢性肾病、糖尿病、泌尿系统感染及孕期监测产生持续尿检需求,老龄化与健康筛查普及进一步增加常规检验工作量。医院检验科面临人员紧张、样本集中到达和快速报告压力,推动人工浸条及半自动判读设备向全自动系统替换。区域检验中心和独立医学实验室更加重视标准化、批量处理、结果追溯及跨班次一致性;自动进样、双向LIS、异常标记和尿沉渣联机能够减少操作步骤、降低人为误差,并改善实验室周转效率和生物安全水平。县级医院、区域检验中心和新兴市场实验室的自动化改造,为紧凑型全自动设备及可分阶段扩展的模块化系统提供应用空间。
挑战在于:设备购置、场地改造、接口验证、校准质控及售后维护构成较高的初始投入,低样本量机构较难形成理想的设备利用率。多数系统采用专用试纸、质控品或封闭耗材,客户需要承担持续采购成本及供应商锁定风险。尿液颜色、浊度、药物代谢物、维生素C和样本保存条件可能干扰反射判读,异常结果仍需人工复核或其他方法确认。此外,不同品牌试纸、结果单位、分级规则和LIS协议缺乏完全统一,也提高了实验室换机、方法学比对及多院区标准化的难度。核心挑战包括试纸批间差异、光学系统老化、样本污染和复杂基质对结果一致性的影响,厂商必须维持严格的校准、质控和溯源体系。
未来市场展望
展望2026至2032年,全球全自动化尿液化学分析仪市场有望保持5.8%的复合增速稳步扩张。200–300测试/小时机型将继续保持最大的市场份额,受益于三级医院和中心实验室对高通量自动化需求的持续提升。全自动化学—沉渣一体化工作站将是增速最快的细分方向,受益于高样本量实验室对减少样本转运和重复操作的需求。县级医院和新兴市场实验室的自动化改造将贡献重要的增量需求。具备光机电系统设计能力、试纸体系稳定性和LIS兼容能力的企业在行业竞争中保持核心竞争优势。
分析师观点
QYResearch(恒州博智)行业分析师指出,全自动化尿液化学分析仪市场的增长逻辑在于医院检验科面临人员紧张、样本集中到达和快速报告压力,推动人工浸条及半自动判读设备向全自动系统替换。200–300测试/小时的高通量全自动设备是目前最具代表性的细分市场,主要服务三级医院和中心实验室,而化学—沉渣一体化工作站正在成为高样本量实验室的重要升级方向。当前全球市场由Siemens Healthineers、Roche Diagnostics、Beckman Coulter、Sysmex Corporation等国际头部企业与迈瑞医疗、迪瑞医疗等中国本土企业共同参与,行业竞争焦点已由单纯检测速度转向试纸菜单、结果一致性、化学—沉渣协同、LIS兼容性、设备在线率、耗材保障及全生命周期成本。值得关注的趋势是,尿化学与尿沉渣一体化工作站可面向高样本量实验室减少样本转运和重复操作,支持试纸批次自动识别、智能复检规则及跨设备质控管理的软件平台也有机会形成设备、耗材、服务与数据管理相结合的长期业务模式,具备一体化方案能力和本地服务优势的企业将在县级医院和区域检验中心的自动化改造中获取核心竞争优势。
延伸阅读:报告研究范围与章节概述
以上分析所依托的研究成果,来自QYResearch(恒州博智)最新发布的《2026-2032全球与中国全自动化尿液化学分析仪市场现状及未来发展趋势》。