连续23个月,中国央行持续购买黄金。9月末,黄金储备达到7747万盎司(约2409.59吨),环比增加74万盎司(约23.02吨),创下历史新高。
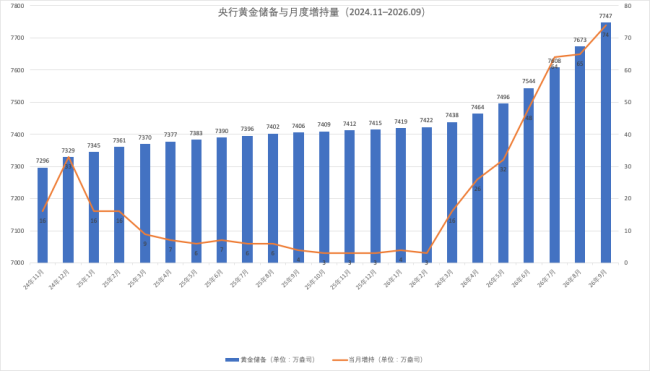
单月数据可能看不出太多信息,但长期趋势显示,今年年初以来,央行每月增持黄金规模逐渐增加。从最初的4万盎司到最近的74万盎司,进入下半年后节奏明显加快,近三个月连续刷新阶段新高。
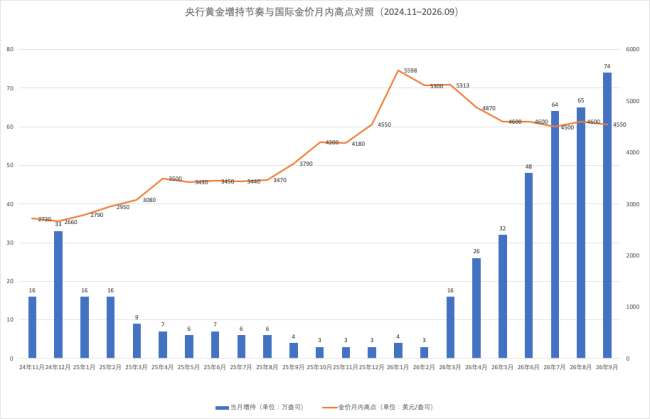
与此同时,国际金价走势却呈现不同态势。1月29日,现货黄金一度逼近5600美元/盎司的历史高位,随后经历剧烈回调。3月单月跌幅远超主流股指,5月伦敦金现货价格盘中最低触及4453美元/盎司,较年初高点回撤超过20%。10月7日当天,现货黄金失守4150美元/盎司。
金价下行,央行却越买越多,这并非简单的“抄底”行为,而是基于更复杂的决策逻辑。除了价格因素,储备结构、国际环境和货币体系变化都是央行需要考虑的因素。
我国官方储备资产包括外汇储备、基金组织储备头寸、特别提款权、黄金和其他储备资产。外汇储备主要由美元、欧元等主权信用资产构成,这些资产的安全性受主权国家信用波动影响。相比之下,黄金作为无主权信用风险的储备资产,不存在违约主体和交易对手风险,具有独特优势。
目前,我国黄金储备在储备资产中的占比约为9%,而全球官方储备资产中黄金占比已升至27%,超越美国国债的22%,成为全球官方储备第一大资产。这一差距表明,从优化国际储备结构的角度出发,增持黄金具有必要性和合理性。
黄金具备天然避险属性,可以作为美元资产的重要替代,有助于优化外汇储备资产结构,降低对美元资产的依赖,并对冲货币汇率波动风险。此外,黄金是全球广泛接受的最终支付手段,增持黄金能够增强主权货币信用,为推进人民币国际化创造有利条件。
全球范围内,一场央行购金潮正在持续。世界黄金协会报告显示,二季度全球央行及其他官方机构合计净增黄金储备289吨,同比增长62%,创下二季度历史新高。上半年全球央行净购金244吨,高于五年均值。受访央行中有45%表示计划在未来12个月内增加黄金储备,仅有1%计划减持。
对于普通投资者而言,央行连续增持黄金的消息引发了热议。一些人认为这是买入信号,但个人投资目标与央行目标不同。央行关注的是全球货币秩序走向,目标是优化国家储备结构和增强主权货币信用。个人投资者则应关注优化家庭资产组合、分散风险。建议个人投资者可以在资产组合中配置一定比例的黄金,以分批、长期的方式参与,而不是将央行的增持视为短期入场信号。