泰康人寿迎来了新任总经理薛继豪,结束了约九个月的总经理空缺。薛继豪在泰康工作已有三十年,此次接任标志着泰康体系管理层的加速迭代。一个月前,泰康保险集团创始人陈东升卸任CEO,由总裁刘挺军接任。
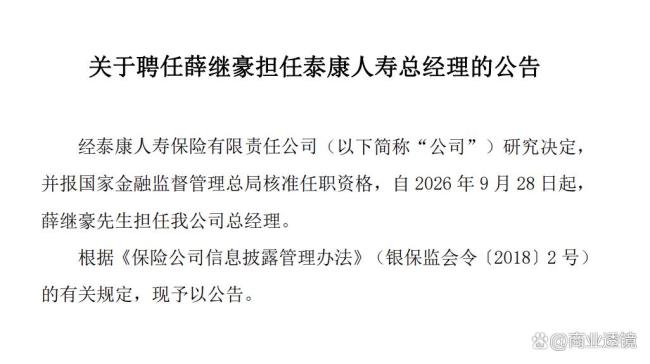
泰康人寿近日发布公告,经国家金融监督管理总局核准,自2026年9月28日起,薛继豪正式担任公司总经理。上一任总经理程康平因年龄原因于2025年12月卸任,这是泰康人寿近十年来首次更换总经理。薛继豪曾在华夏银行总行办公室任职,1996年加入泰康人寿后历任多个重要职务,目前他同时担任泰康人寿党委书记、董事、经营委员会成员、总裁兼首席运营官,分管多个业务板块。
泰康保险集团表示,这些人事调整是推进新寿险战略、加强经营管理团队专业化和年轻化的主动举措。刘挺军和薛继豪都是伴随泰康成长起来的核心骨干,目前集团及各子公司核心高管中,“70后”“80后”占比已超过85%。
业绩方面,2026年上半年泰康人寿实现保险业务收入1445.05亿元,同比增长10.33%;净利润158.21亿元,同比微降1.1%,在非上市人身险公司中排名首位。二季度单季净利润为106.72亿元,较一季度增长了一倍多。截至二季度末,总资产达2.11万亿元,净资产1415.39亿元;核心偿付能力充足率164.83%,综合偿付能力充足率233.98%。
从收入结构看,泰康人寿签单保费1661.63亿元,其中个人渠道签单保费1225.97亿元,占比73.78%,银保渠道签单保费335.57亿元。上半年新业务价值78.02亿元,新业务价值率9.68%。投资收益率为2.21%,综合投资收益率为2.90%。
集团层面,2025年泰康保险集团实现营业收入约2091.53亿元,净利润325.83亿元。截至2025年末,集团资产规模约2.29万亿元,连续九年荣登《财富》世界500强榜单,2026年位列第297位。截至今年上半年,泰康保险集团实际资本为3829.15亿元,最低资本为1484.22亿元;集团核心偿付能力充足率为185%,综合偿付能力充足率为258%,均高于监管要求。
理赔数据方面,2026年上半年泰康人寿赔付金额超48亿元,赔付件数超68万件,日均赔付客户1668人次,日均赔款2668万元。手机理赔率达99%,平均索赔支付时效仅1.5天。重疾赔付24.4亿元,占总赔付金额的51%,恶性肿瘤占比达68.1%。
薛继豪履新之际,泰康人寿面临多道现实考题。截至二季度末,泰康人寿个人营销员数量降至23.75万人,较一季度减少3.82万人,降幅达13.85%。单季度脱落率从一季度的13.09%飙升至二季度的24.01%,上半年累计脱落率高达32.93%。伴随高脱落率的是退保增加,综合退保率从一季度的0.74%升至二季度的1.41%,退保金额居前三位的产品年度累计退保金额已超83亿元。
个险渠道是泰康人寿的基本盘,2026年上半年其个人渠道签单保费1225.97亿元,占总签单保费的73.78%。代理人队伍的高脱落率若不能止住,将直接对业绩造成影响。泰康近年来力推“保险+医养+健康”生态体系与HWP(健康财富规划师)队伍,构建专属核心竞争壁垒。2025年末公司HWP人员规模已突破3.6万人,但尚未能填补旧模式留下的产能缺口。今年上半年,泰康人寿个人营销渠道人均保费27710元,件均保费17218元;随着二季度脱落率骤升,当季人均保费和件均保费分别降至10776元和11766元。新业务利润率由一季度的10.35%下滑至二季度的9.3%,新业务价值从43.60亿元降至34.43亿元,环比减少约21%。
HWP的拓展也伴随着刚性成本。2025年,泰康的“保险获取现金流量摊销”达174.5亿元,在保险服务总费用占比从上一年的32.7%微降至31.9%,但仍处于较高水平。今年4月,HWP队伍中的佼佼者、来自泰康人寿青岛分公司的代理人任晓敏因涉嫌诈骗客户资金数亿元被警方立案侦查,这一事件也让转型路径面临合规考验。
对于薛继豪而言,稳住代理人队伍、推动HWP转型从投入期走向产出期、延续新寿险战略的落地节奏是当前的重要任务。他在2026年7月发表的文章中提出,适当性管理不仅是监管要求,更是经营理念,围绕适当性对保险公司基层治理结构进行系统性重塑。这一思路能否在业务一线落地见效,将决定泰康人寿能否在行业转型周期中守住第二梯队的领跑位置。