遥控器在手里翻了个底朝天,从黑龙江卫视溜到江苏卫视,又兜了一圈广东卫视,最终停在一个陌生频道的名字上。屏幕上,梅婷和郭涛正对着海风,在《父母爱情》里又吵了起来,熟悉的台词带着一丝生活的无奈。 这已经是今天第三次看到这部剧了。我瞥了一眼时间,下午两点半,阳光透过窗帘洒进来,暖洋洋的。上午十点,同样是那个频道,正放着激情澎湃的《亮剑》。而昨天这个时候,屏幕上播放的则是充满怀旧气息的《情满四合院》。 白天的电视节目,就像一个老旧的转盘,一下又一下地轮着老剧。版权费省下来的心思,大家心照不宣。午后,打开电视,大概率会遇到这样的画面:抗战剧的硝烟弥漫,年代剧的时代洪流,家庭伦理剧的家长里短,一部《父母爱情》甚至能同时出现在不同地方卫视的下午时段。 湖北卫视在2026年2月至3月重播了《父母爱情》,平均收视率是0.225%。与此同时,天津卫视在播《情满四合院》,山东卫视则在播放《生万物》的重播版本,收视率达到了0.288%。
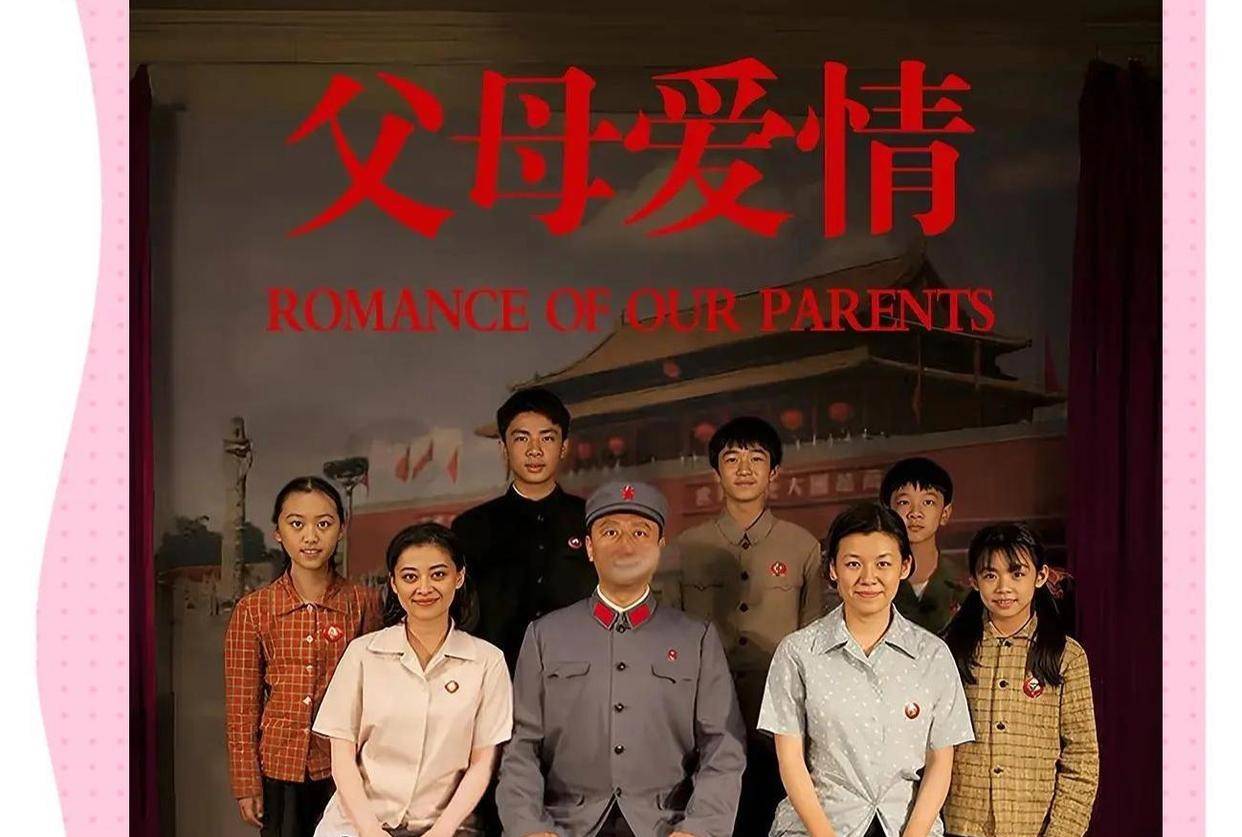
这些数字,放在省级卫视的白天档里,已经算是不错的成绩了。老剧的优势是显而易见的,版权早已被买断,播出一轮的成本几乎微乎其微。比起冒着风险,花费数百万甚至上千万去投资一部未知的剧集,重播一部观众已经验证过口碑的老剧,无疑是更为稳妥的选择。 一个地方卫视的编播人员曾经私下跟我说,用买新剧的钱,他能把《父母爱情》播到2030年。这句话听起来有些夸张,但却道出了逻辑的本质。广告,或许比那些剧集本身,更加精彩。老剧撑起了时间段,广告撑起了收入。然而,这两者放在一起,却让观众的观影体验变得微妙而复杂。 2026年辽宁卫视春晚,是一个极端的例子。四小时的晚会,塞进了超过100分钟的广告,主持人来来回回播出了47个广告,硬广更是硬塞进了12次。平均下来,不到五分钟,就会有一波商业信息轰炸过来。 我记得当时网络上有人逐帧统计,小品演到精彩处,演员突然从兜里掏出一瓶饮料,开始滔滔不绝地念广告词,道具上印满了商标,背景板上的logo甚至比演员的脸还要清晰。尽管这台春晚收视率是同时段第一,但铺天盖地的骂声从腊月二十八持续到新年后。
日常的节目编排,当然不会像春晚那样夸张,但核心逻辑是相通的。有些卫视会把原本45分钟的剧集剪辑成30分钟,然后把剩下的15分钟塞满各种广告。你刚沉浸在一段感人的剧情里,画面突然一转,就开始推销药品、美酒、保健品。 反复播放,高频播放,同一个广告一天可能看到七八遍。晚间新闻播完,又旧剧续命拖到晚上七点半,大多数地方卫视的编排模式出奇的一致:本地新闻联播之后,接一部电视剧。如果是头部卫视,或许会有首播剧。但如果不是,大概率还是另一部重播剧。2026年4月18日到24日这周的CVB数据显示,地方卫视黄金时段重播剧榜单上,《不完美受害人》、《小城大事》、《情满四合院》、《无间》、《锦绣芳华》占据了大半的位置。 十部剧里,大部分都是老剧的重播。同期首播剧榜单上,《蜜语纪》凭借0.680%的收视率排在第一,浙江卫视的《小城大事》以0.224%的收视率位列第三,北京卫视的《借命而生》则以0.223%的收视率排在第四。 这个差距一目了然,能打出亮点的首播剧,几乎都集中在了东方、浙江、北京和湖南这几家卫视。其他卫视的黄金时段,要么就在重播,要么播一些毫无亮点的剧。说到底,落地费上星并不等同于拥有观众。
很多人误以为省级卫视上星了,全国都能看到。实际情况却并非如此。卫视的信号想要进入各省的有线电视网络,需要支付一笔被称为落地费的费用。湖北卫视在2024年的全国传输落地项目中标金额高达6992.57万元,合同规定必须确保全国覆盖人口不低于12.4亿人。 这笔钱是固定支出,每年都要花出去。对于广告收入充足的头部卫视来说,这笔费用虽然不小,但也能承受。然而,对于经营困难的卫视来说,这便成了一道艰难的选择题:花几千万保住外省的覆盖,还是把钱省下来维持频道自身的运转?甘肃卫视选择了后者。 2026年初,甘肃卫视宣布暂停在黑龙江、江苏、广东、广西、四川五省的有线网络落地传输。甘肃省广播电视总台的回复直截了当:省外落地覆盖的财政扶持资金大幅缩减,叠加频道自身经营承压,难以承担较高的省外覆盖传输费用。 湖北卫视在江苏有线也遭遇了类似的问题。江苏有线将全省覆盖费用分开计算后,湖北卫视在江苏的落地成本大幅增加,最终只保留了南京、无锡、徐州、扬州四个城市。吉视传媒网内,江西卫视、贵州卫视、东南卫视等频道也纷纷停播或取消落地计划。收入端是困境的根源。
全国电视广告收入从2013年的1119亿元一路下滑,到2023年只剩下516.35亿元,十年时间腰斩。2024年全国广播电视广告收入为3182.63亿元,同比下降了7.36%。电视广告的市场正在萎缩,分蛋糕的人却越来越多。与此同时,电视开机率也在持续下降。 2016年,电视开机率还有70%,到了2022年,已经降到了30%以下。开机的人越来越少,更少的是年轻人。守着电视机的人,越来越像是退休在家中的中老年观众,他们喜欢看抗战剧、年代剧、喜欢看《父母爱情》。 卫视的编播逻辑,也随之做出了调整。既然观众是这群人,那就播他们喜欢看的。新剧的受众可能不在其中,那就干脆不拍了。分化已成定局,有人在艰难挣扎,有人选择着坦然面对。省级卫视之间的差距正在被拉大。东方卫视在2026年4月黄金时段的平均收视率达到了0.4030%,是省级卫视中的佼佼者。 上半年黄金剧场连续149天登顶省级卫视榜首,同比去年增长了18%。湖南卫视则凭借芒果TV的生态链,不再完全依赖传统广告。浙江卫视则用综艺节目撑起了局面,在综艺TOP10中占据了6席。这些卫视没有选择摆烂,而是凭借着资源支撑,走出了自己的路。东方卫视背靠上海的经济腹地和广告市场,湖南卫视拥有芒果超媒的上市公司体系,浙江卫视则拥有浙江广电的综艺制作能力。中西部省份的省级卫视,则缺乏这些优势。
甘肃省广播电视总台将有限的资源集中到了甘肃卫视+视听甘肃客户端上。2025年甘肃卫视单日收视率排名同比最高提升了9位,视听甘肃客户端的粉丝量也同比增长了125.9%。 这个变化表明,资源集中确实能带来效果。但前提是,你必须拥有可以集中使用的资源。 曾经,省级卫视都非常重视定位。湖南卫视是快乐,江苏卫视是幸福,安徽卫视是剧行天下。每个频道都在努力为自己贴上一个专属标签,希望被观众记住。而如今,打开电视,大多数省级频道的画面几乎没有什么区别了。 同样的电视剧,同样的广告,同样的本地新闻。很难说出山东卫视和河南卫视在内容编排上有什么本质区别,也很难辨别出安徽卫视和江西卫视的频道气质有什么不同。千台一面的局面并非一朝一夕形成的。
当创新变成一种奢侈品,求稳成为唯一的策略,频道的个性便会逐渐消磨殆尽。恶性循环由此而生:内容下滑,观众流失,广告预算减少,收入更少,进而不敢做新内容。 这个循环一旦启动,就很难自行停下来。省级卫视并非没有意识到这个问题,一些频道尝试过改版,尝试过制作新节目,甚至尝试过融媒体转型。但这些都需要资金投入,改版需要钱,制作新节目需要钱,融媒体转型更需要钱。 当账上的数字只够维持日常运转时,任何需要前期投入的举动都会变得异常艰难。犹豫着犹豫着,一天就过去了。再犹豫着犹豫着,一年就过去了。直到发现观众已经彻底不来了,连重播老剧的收视率都支撑不住的时候,频道也走到了衰落的边缘。