(来源:诊锁界)

作者:吴优
编辑:棂星
封面来源:湾一星球

中国并不缺医美诊所。北京、上海、成都、杭州、深圳,皮肤管理、轻医美和整形机构已经非常密集,国产设备、注射产品和光电项目也越来越丰富。按理说,中国消费者没有必要为了打一针、做一次皮肤管理,专门飞去韩国。
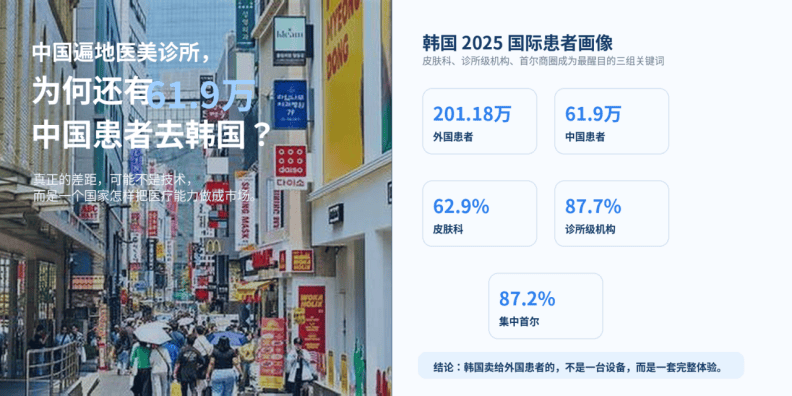
但真正值得研究的是另一组数据:2025年韩国接待外国患者201.18万人,其中中国患者61.9万人;全部外国患者中62.9% 进入皮肤科,87.7% 在诊所级机构接受服务,87.2% 集中在首尔。这意味着韩国吸走的,往往不是中国没有的技术,而是把“变美”做成了一门成熟的城市消费产业。
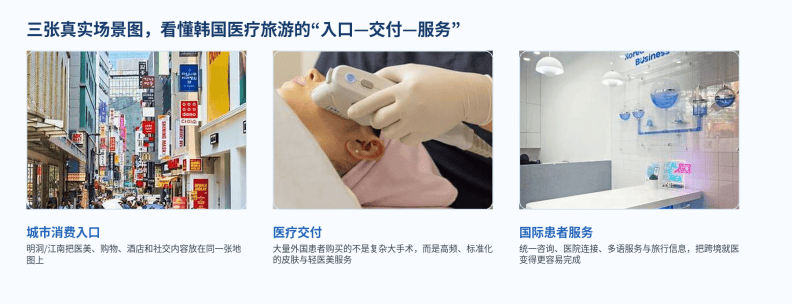
韩国最大的入口,其实不在诊所里,而在诊所之前
K-pop、韩剧、护肤品和医美,一起输出了一套稳定的审美想象:干净、年轻、自然、精致。也就是说,很多消费者在飞到首尔之前,需求就已经被教育了多年。诊所不必从零解释“为什么要变美”,更多是在回答:去哪里做、谁来做、做什么、多少钱。
供给密度同样关键。首尔尤其是江南、明洞一带,把轻医美、购物、酒店、咖啡、社交内容生产和城市体验叠在了一起。于是韩国卖给外国患者的,已经不是医院里的一次治疗,而是一趟“可比较、可预约、可支付、可完成、可分享”的消费旅程。
中国真正短缺的,不是诊所数量,
而是能跟上新需求的医生供给
这不能简单归结成“医生不专业”,更不能只怪监管严格。中国现代医疗长期在刚需短缺中成长。过去最紧迫的是有没有床位、能不能做手术、肿瘤能不能治、心梗能不能抢救。于是,最优秀的医学生长期更容易把职业理想投向外科、心内、肿瘤等传统强专科。
问题在于,消费需求可能五年就爆发,医生却往往需要十年甚至更久才能长出来。当减重、康复、心理、长寿、皮肤年轻化这些新需求越来越强时,中国经常遇到的不是“市场没有”,而是“正规供给跟不上”。
真正值得比较的,不是谁更“松”,而是谁更会把三个问题拆开管理:你是不是合法医生,你是不是某个专科专家,你是否经过训练并能胜任某项具体服务。如果这三层不能分开,中国每一次新需求起来,都会反复遭遇同一个供给瓶颈。

真正的制度差异,体现在医生进入轻医美的时间与代价。
韩国真正领先的,也不是某几个医生,
而是把“招患者”做成了产业
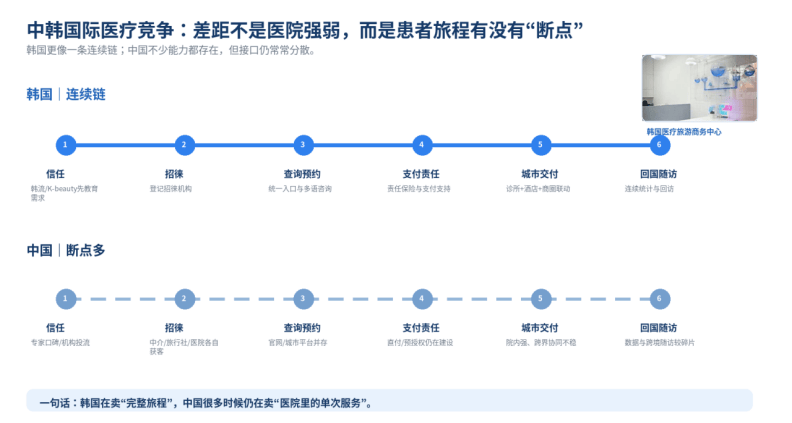
韩国不是让外国患者到了机场以后自己找医院。它把海外招徕、统一查询、预约咨询、责任保险、语言协助、城市服务等环节,尽量接成了一条链。于是患者感觉到的,不只是“韩国医美发达”,而是“去韩国做医美这件事比较容易完成”。
中国当然不是没有国际医疗。相反,中国拥有全球罕见的病例规模、大量高等级医院、完整的药械制造链和成熟的数字支付。真正的问题是:这些能力很强,却还没有被稳定地装配成一套对外国患者友好的产品。
从医美往外看,中国真正要跨过的是“五道坎 + 两套后台”
第一道是信任坎。患者为什么首先想到中国,而不是新加坡、日本、韩国或者泰国?第二道是产品坎。患者买的不是“某科室很强”,而是“我是什么问题、你能不能解决、要待几天、大概多少钱”。
第三道是交易坎。报价、商业保险、预授权、支付、签证、旅行能不能顺畅走通?第四道是交付坎。语言、文化、住宿、交通、隐私和家属陪伴由谁负责?第五道是延续坎。患者回国以后谁来随访,出现问题谁来接住?
背后还需要两套后台:一套是数据后台,持续知道患者来自哪里、什么病、什么渠道、转化率多少、最终结果怎样;另一套是组织后台,必须有人真正对一个患者从第一次咨询到回国后的全过程负责。

5|从医美往外看:中国国际医疗真正要跨过的“五道坎 + 两套后台”
中国不是没有机会,恰恰是“供给强、接口弱”
中国的高水平医院、专科能力、药械制造、中医、康复、辅助生殖、肿瘤、骨科、心血管等供给能力,本身并不弱。问题从来不是“中国医疗行不行”,而是:能不能把散落在医院、医生、药械企业、保险、旅行社、酒店和地方政府之间的能力,装成一个外国患者找得到、看得懂、买得起、走得通、回国后还能继续使用的产品。
韩国61.9万中国患者给中国真正上的一课,不是“韩国医生一定比中国厉害”,而是韩国已经把医疗能力变成了一种可以买到、找得到、走得通、还能顺便旅行的国际产品。当中国把“五道坎”和“两套后台”补齐,未来输出的就不会只是医美,也可能是肿瘤、骨科、心脏、辅助生殖、中医、康复和长寿。